מחירי הדירות מתחילת השנה: ירושלים מובילה בעליות, ירידות במרכז הארץ
לאחר חודשים של ירידות, מדד מחירי הדירות של הלמ"ס עלה ב-0.2%, ודירות חדשות התייקרו ב-0.5%. עם זאת, בהשוואה לשנה שעברה המחירים עדיין נמוכים ב-1.2%. הפערים בין האזורים רק מעמיקים: תל אביב מתאוששת בטווח הקצר אך עדיין זולה יותר מאשתקד, ואילו מחוז המרכז ממשיך להוביל את הירידות

פורסם:
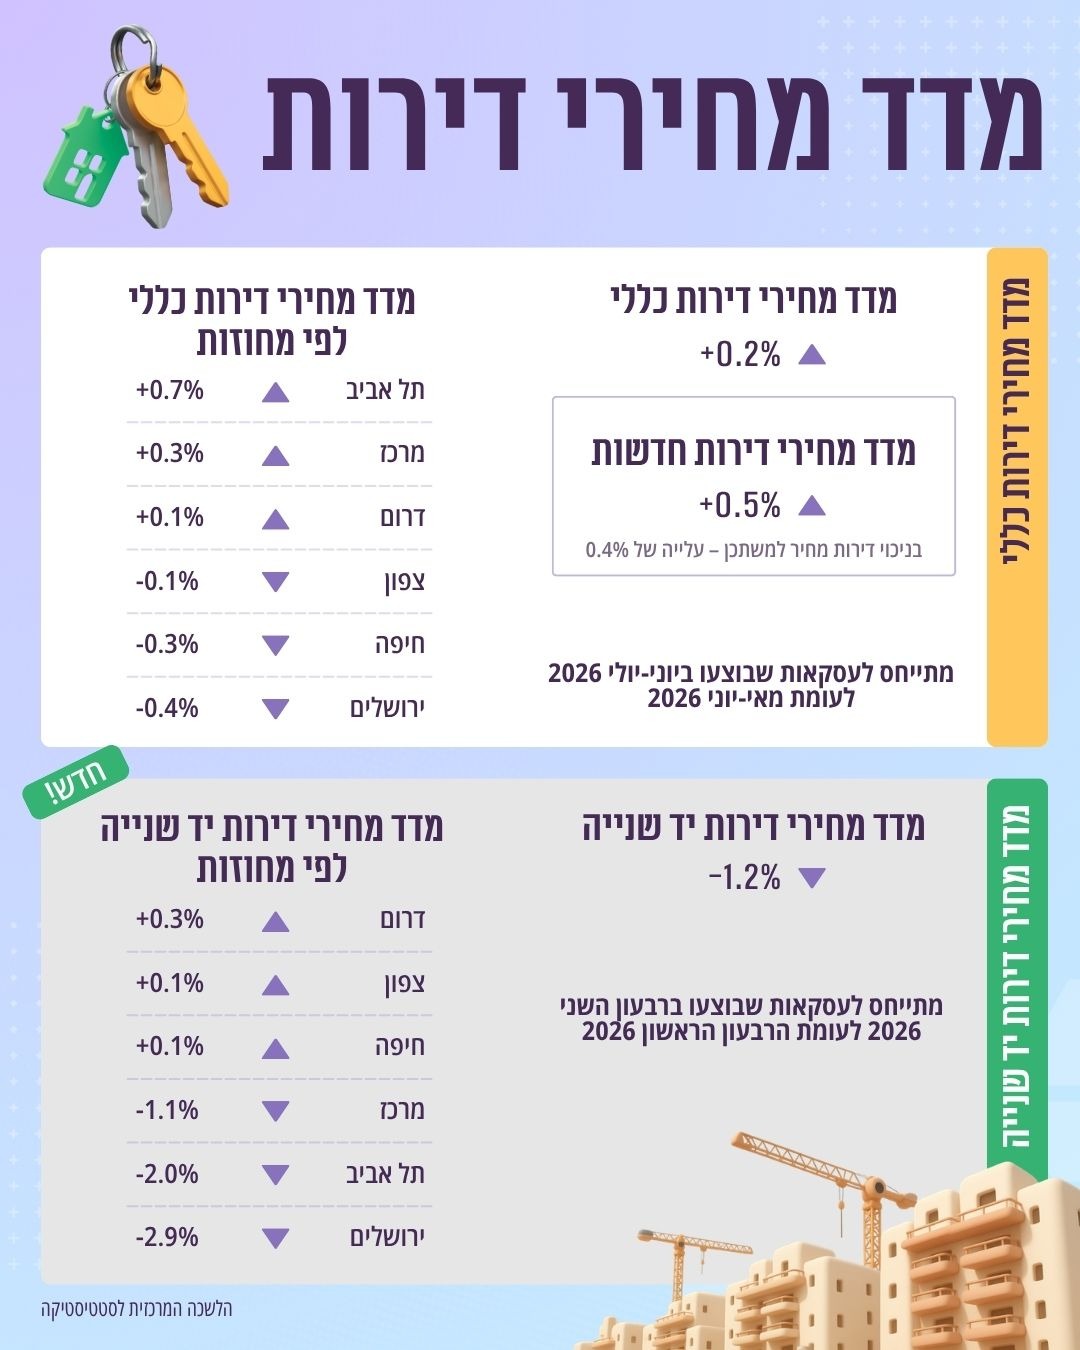
אחרי חודשים של חולשה, מחירי הדירות בישראל רושמים עלייה מפתיעה. לפי נתוני הלשכה המרכזית לסטטיסטיקה שפורסמו היום (ג'), מדד מחירי הדירות עלה ביוני-יולי 2026 ב-0.2% לעומת מאי-יוני, ומדד מחירי הדירות החדשות עלה בשיעור חד יותר של 0.5%. עם זאת, בהשוואה לתקופה המקבילה אשתקד מחירי הדירות עדיין נמוכים ב-1.2%, ומחירי הדירות החדשות נמוכים ב-0.8%.
הנתון החדש אינו מבשר בהכרח על חזרת שוק הדיור לעליות ממושכות, אך הוא קוטע את רצף החולשה ומחזק את התחושה שהשוק נמצא בשלב של התייצבות. הירידה השנתית, שהגיעה באפריל-מאי ל-2%, התמתנה במאי-יוני ל-1.5% וכעת ל-1.2%. כלומר, המחירים עדיין נמוכים לעומת השנה שעברה, אך קצב הירידה הולך ונחלש.
התמונה המצטיירת מתחילת 2026 אינה של קריסה ארצית, אלא של שוק מפוצל: דירות חדשות מול דירות יד שנייה, אזורי ביקוש יקרים מול ירושלים והצפון, והבדלים חדים בין המחוזות ואף בין ערים סמוכות.
בתחילת השנה עוד הצביע מדד מחירי הדירות על עלייה שנתית של 0.4%. אלא שבתוך חודשים ספורים התהפכה המגמה: בדצמבר 2025-ינואר 2026 כבר נרשמה ירידה שנתית של 0.9%, בינואר-פברואר היא העמיקה ל-1.7%, בפברואר-מרץ עמדה על 1.2%, במרץ-אפריל על 1.3% ובאפריל-מאי הגיעה לשפל של 2%.
מאז נרשמת התמתנות: במאי-יוני הסתכמה הירידה השנתית ב-1.5%, וביוני-יולי היא הצטמצמה ל-1.2%. המשמעות היא ששוק הדיור עדיין נמצא בטריטוריה שלילית במונחים שנתיים, אך הלחץ כלפי מטה נחלש. העלייה הדו-חודשית הנוכחית עשויה להיות סימן ראשון להתייצבות, אולם נדרשים כמה מדדים רצופים כדי לקבוע שמדובר בשינוי כיוון ולא בתנודה נקודתית.
פרסומת
תל אביב עולה, מחוז המרכז ממשיך להיחלש
הפילוח המחוזי ממחיש עד כמה הנתון הארצי מסתיר מגמות מנוגדות. ביוני-יולי עלו המחירים במחוז תל אביב ב-0.7% לעומת התקופה הקודמת, העלייה החדה ביותר מבין המחוזות. במחוז המרכז נרשמה עלייה של 0.3% ובדרום עלייה מתונה של 0.1%. לעומת זאת, בירושלים ירדו המחירים ב-0.4%, בחיפה ב-0.3% ובצפון ב-0.1%.
אולם בהשוואה שנתית התמונה כמעט הפוכה. מחוז המרכז מוביל את הירידות עם ירידה של 3.2%, בחיפה נרשמה ירידה של 2.4%, בתל אביב ירידה של 0.9% ובדרום ירידה של 0.6%. מנגד, ירושלים מציגה עלייה שנתית של 1.1% ומחוז הצפון עלייה של 1%.
הנתונים מציבים את מחוז המרכז כמוקד החולשה המרכזי של 2026. כבר בתחילת השנה הוא רשם ירידות שנתיות חדות, והמגמה נמשכת. תל אביב, שהובילה בחלק מהחודשים את הירידות, מציגה התאוששות בטווח הקצר, אך עדיין לא מחקה את הפער לעומת השנה שעברה. ירושלים והצפון מציגים תמונה הפוכה: ירידה קלה במדד האחרון, אך עלייה שנתית, כלומר שמרו עד כה על רמת מחירים גבוהה יותר לעומת אשתקד.
פרסומת
הדירות החדשות מושכות את המדד כלפי מעלה
העלייה בולטת במיוחד בשוק הדירות החדשות, שבו נרשמה התייקרות של 0.5% לעומת התקופה הקודמת. גם לאחר ניכוי העסקאות שבוצעו במסגרת תוכניות סבסוד ממשלתיות, המדד עלה ב-0.4%.
זהו נתון משמעותי, משום ששיעור העסקאות המסובסדות מתוך כלל העסקאות בדירות חדשות זינק מ-37.8% במאי-יוני ל-41.2% ביוני-יולי. עסקאות מסובסדות עשויות למשוך את המחיר הנמדד כלפי מטה, אך גם בלעדיהן נרשמה עלייה, דבר המעיד כי ההתייקרות אינה נובעת רק משינוי טכני בתמהיל העסקאות.
עם זאת, בהשוואה שנתית מחירי הדירות החדשות עדיין ירדו ב-0.8%. בטווח של חמש שנים התמונה שונה לחלוטין: מאז יוני-יולי 2021 התייקרו הדירות החדשות ב-25.2%, ואילו מחירי כלל הדירות עלו ב-29.3%. הירידות של השנה האחרונה עדיין מתונות ביחס להתייקרות המצטברת של השנים הקודמות, וגם לאחר תיקון המחירים, רמתם נותרה גבוהה משמעותית מזו שנרשמה לפני חמש שנים.
שוק היד השנייה עדיין חלש
מול ההתאוששות בדירות החדשות, שוק היד השנייה ממשיך להציג חולשה. ברבעון השני של 2026 ירד מדד מחירי דירות היד השנייה ב-1.2% לעומת הרבעון הראשון.
הירידות החדות ביותר נרשמו בירושלים, שבה ירדו מחירי היד השנייה ב-2.9%, בתל אביב עם ירידה של 2% ובמחוז המרכז עם ירידה של 1.1%. מנגד, בדרום נרשמה עלייה של 0.3%, ובצפון ובחיפה עלייה של 0.1% בכל אחד מהם.
הפער בין שני חלקי השוק עשוי לנבוע, בין היתר, מהבדלים במנגנוני המכירה. יזמים יכולים להציע מבצעי מימון, דחיית תשלומים והטבות שאינן תמיד משתקפות במלואן במחיר החוזי. מוכרי דירות יד שנייה פועלים ללא מעטפת מימון דומה ונדרשים לעתים להתגמש במחיר כדי להשלים עסקה.
פרסומת

הערים מספרות סיפור אחר מהמדד
הנתונים העירוניים מוסיפים שכבה נוספת של מורכבות. ברבעון השני של 2026 עלה מחיר העסקה הממוצע באשדוד ב-11% לעומת הרבעון המקביל, בתל אביב ב-8.4%, בחיפה ב-6.1% וברחובות ב-4.1%. מנגד, בבת ים נרשמה הירידה החדה ביותר עם ירידה של 3.1% במחיר הממוצע, באשקלון נרשמה ירידה של 2.4%, בבני ברק ובנתניה ירידות של 1.7% וברמת גן ירידה של 1.6%.
תל אביב נותרה העיר היקרה ביותר מבין הערים הגדולות, עם מחיר עסקה ממוצע של כ-4.55 מיליון שקל. אחריה הרצליה עם כ-3.58 מיליון שקל, רמת גן עם כ-3.07 מיליון וירושלים עם כ-3.06 מיליון שקל. מנגד, מחיר העסקה הממוצע בבאר שבע עמד על כ-1.24 מיליון שקל, באשקלון על כ-1.73 מיליון ובחיפה על כ-1.82 מיליון שקל.
פרסומת
עם זאת, אין להסיק מהעלייה במחיר העסקה הממוצע שמחירי כלל הדירות בעיר עלו באותו שיעור. המחיר הממוצע מושפע מתמהיל העסקאות: מספר הדירות החדשות שנמכרו, גודלן, מיקומן ורמתן. מדד מחירי הדירות, לעומת זאת, מנכה ככל האפשר את ההבדלים באיכות ובמאפייני הנכסים. כך, למשל, מחיר העסקה הממוצע בתל אביב יכול לעלות בשיעור חד, בזמן שמדד המחירים של מחוז תל אביב עדיין מצביע על ירידה שנתית. די בכך שנמכרו יותר דירות גדולות או יוקרתיות כדי להעלות את הממוצע, גם בלי עלייה מקבילה במחיר של דירה בעלת מאפיינים דומים.
פילוח המחירים לפי גודל הדירה חושף מגמה נוספת: דווקא הדירות הקטנות ביותר התייקרו בשיעור החד ביותר. המחיר הממוצע הארצי של דירות חדר עד שני חדרים במחצית הראשונה של 2026 עמד על כ-1.72 מיליון שקל, לעומת כ-1.589 מיליון שקל בתקופה המקבילה אשתקד, פער של כ-8.3%. בדירות של 2.5 עד שלושה חדרים נרשמה עלייה של 3.2%, בדירות של 3.5 עד ארבעה חדרים עלייה של 2.8%, ובדירות של 4.5 עד חמישה חדרים עלייה של 2.3%. ככל שהדירה גדולה יותר, כך שיעור ההתייקרות נמוך יותר.
שוק המשכנתאות חזק, גם כשהמחירים חלשים
נתוני בנק ישראל מוסיפים רובד נוסף לתמונה. היקף המשכנתאות לדיור שנלקחו באוגוסט 2026 הגיע ל-10.9 מיליארד שקל. מתחילת השנה עומד היקף הביצועים המצטבר על 79.6 מיליארד שקל, עלייה של 13.8% לעומת התקופה המקבילה אשתקד.
פרסומת
הפער בין שוק אשראי חזק לבין שוק דיור חלש עשוי להעיד, בין היתר, על מימוש עסקאות שנסגרו בעבר במבצעי מימון של יזמים ומבשילות כעת לכדי נטילת משכנתאות בפועל.
העלייה של 0.2% במדד הכללי ושל 0.5% בדירות החדשות היא נקודת תפנית מעניינת, בעיקר לאחר שהירידה השנתית התרחבה בחודשים הקודמים. גם העלייה החודשית בתל אביב ובמחוז המרכז עשויה להצביע על כך שהמחירים באזורי הביקוש מתקרבים לתחתית, אך מוקדם עדיין להכריז על חזרת גל ההתייקרויות.
חלק מהעלייה עשוי לנבוע משינוי בתמהיל העסקאות, ממספר נמוך יחסית של עסקאות ומפעילות מרוכזת בפרויקטים מסוימים. גם שלוש התקופות האחרונות במדד מוגדרות כנתונים ארעיים ועשויות להתעדכן.
השורה התחתונה של 2026 היא ששוק הדיור הישראלי אינו נע עוד כמקשה אחת. בטווח הקצר נרשמת התאוששות, בעיקר בדירות החדשות ובמחוז תל אביב. בטווח השנתי השוק עדיין מציג ירידות, ובראשן מחוז המרכז. ירושלים ומחוז הצפון ממשיכים להפגין עמידות יחסית. השאלה כבר אינה רק אם מחירי הדירות בישראל עולים או יורדים, אלא באיזה מחוז, באיזו עיר, אם מדובר בדירה חדשה או מיד שנייה, ואילו תנאי מימון מסתתרים מאחורי המחיר.
מצאתם טעות לשון?