טלטלה במערכת הפיננסית: ענקית הפינטק הבין-לאומית רבולוט קיבלה אישור להקים בנק בישראל
ענקית הפינטק הבריטית ששווה מעל 100 מיליארד דולר קיבלה אור ירוק מבנק ישראל, בזמן שהחלוץ הדיגיטלי המקומי בוחן מכירה אחרי הפסדים כבדים: מי היא רבולוט, מה היא מציעה, מתי נוכל לפתוח חשבון, ולמה המהלכים האלה עשויים לשנות לחלוטין את העמלות שכולנו משלמים?

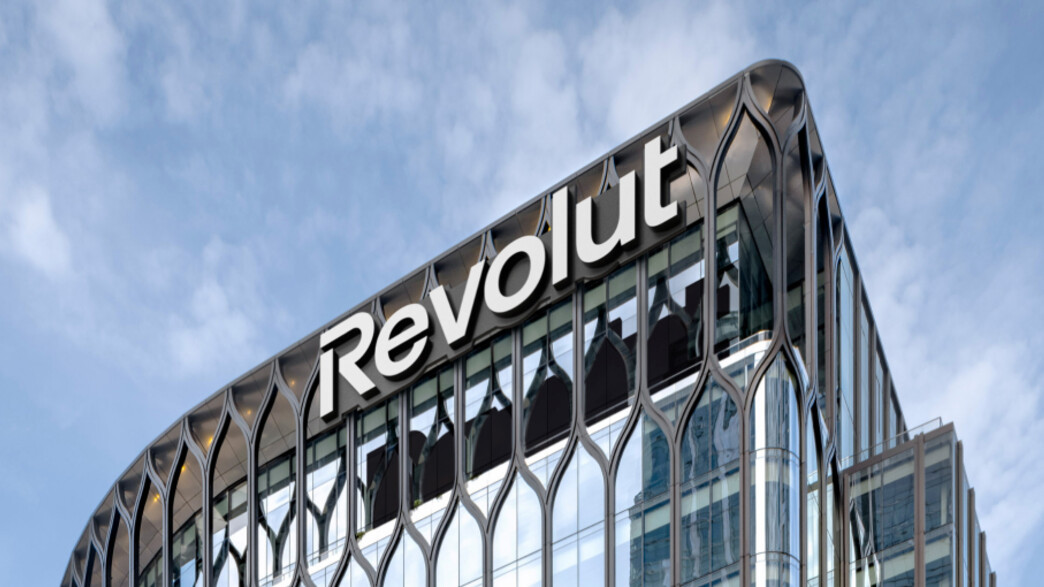
רעידת אדמה בעולם הפיננסים המקומי: בנק ישראל הודיע על מתן רישיון בנקאי מותנה והיתר שליטה להקמת "בנק רבולוט ישראל", מהלך שמקרב לארץ את אחת מאימפריות הפינטק הגדולות והחזקות בעולם. רבולוט הבריטית, שמשרתת יותר מ-80 מיליון לקוחות ברחבי הגלובוס ושווייה נאמד בכ-115 מיליארד דולר, קיבלה את האישור המיוחל מהנגיד פרופ' אמיר ירון ומהמפקח על הבנקים לאחר הליך בחינה ממושך. מדובר באירוע נדיר ביותר – הרישיון השלישי בלבד שמעניק בנק ישראל בארבעת העשורים האחרונים – שמטרתו להכניס שחקנית בין-לאומית עצומה למגרש של חמש הקבוצות הבנקאיות המסורתיות בישראל.
מי זאת בעצם רבולוט וכמה היא גדולה?
רבולוט היא חברת טכנולוגיה פיננסית שהוקמה בבריטניה ב-2015 על ידי ניקולאי סטורונסקי. כיום היא מעסיקה מעל 13 אלף עובדים ופועלת בכ-40 מדינות ברחבי העולם. החברה התפרסמה בזכות חשבון דיגיטלי מתקדם המאפשר להחזיק, להמיר ולהעביר עשרות מטבעות זרים בשערים תחרותיים ובעמלות נמוכות משמעותית מהבנקים הרגילים, לצד כרטיסי חיוב פיזיים ווירטואליים, ניהול תקציב, ובמדינות מסוימות גם פיקדונות, הלוואות ומסחר בהשקעות.
האם כבר ממחר בבוקר אפשר לפתוח חשבון ולהוריד את האפליקציה?
עדיין לא. הרישיון שניתן בשלב זה הוא רישיון מותנה, שמגדיר תקופת היערכות. ההנהלה המקומית של הבנק, בראשות המנכ"ל אורי נתן (לשעבר מנכ"ל פפר) והיו"ר ד"ר שמואל (מולי) בן צבי, נדרשת כעת להשלים שורה ארוכה של דרישות רגולטוריות, טכנולוגיות ותפעוליות מול הפיקוח על הבנקים. במקביל, החברה מרחיבה את גיוס העובדים בארץ לתפקידים באשראי, ניהול סיכונים וציות. רק לאחר עמידה בכל אבני הדרך יוסרו המגבלות והבנק יוכל להציע שירותים לציבור הרחב.
איך עובד המודל שלה ומה יהיו המחירים בישראל?
בעולם, רבולוט פועלת במודל המשלב חשבון בסיסי ללא דמי מנוי לצד מסלולים חודשיים בתשלום המעניקים תקרות משיכה והמרה גבוהות יותר והטבות נוספות. המילה "חינם" אינה אומרת שכל פעולה פטורה מעלות, והחברה מרוויחה מפעילות בכרטיסים, הפרשי שערים, ריביות ומנויי פרימיום. בישראל טרם פורסמו סל השירותים, המסלולים או התעריפים המדויקים, ולכן עוד מוקדם לקבוע באילו תחומים היא תהיה זולה מהבנקים הקיימים וכמה בדיוק נחסוך.
מה הקשר בין הבשורה של רבולוט לבין מה שקורה עכשיו בוואן זירו?
ההכרזה על רבולוט מתרחשת במקביל לטלטלה משמעותית אצל החלוץ הדיגיטלי הראשון בישראל. בנק וואן זירו (ONE ZERO), שהוקם על ידי פרופ' אמנון שעשוע והחל לפעול ב-2022, עומד כעת בפני אפשרות לשינוי שליטה. מדווח כי שעשוע בוחן את מכירת חלקו בבנק לפי שווי המוערך ב-1.1 עד 1.2 מיליארד שקל, ומנהל מגעים מול גופים בשוק, בהם בית ההשקעות מיטב ואיש העסקים מוטי בן־משה. אף ששעשוע מכחיש כוונת מכירה וטוען כי המגעים נוגעים להשקעות ולשיתופי פעולה טכנולוגיים בלבד, פתיחת חדר המידע מלמדת על האתגר הגדול בבניית בנק עצמאי בארץ.
מדוע אמנון שעשוע שוקל למכור את הבנק שהקים?
הקמת בנק מאפס דורשת הזרמות הון עצומות וסבלנות ארוכה. מאז הקמתו שרף וואן זירו כ-1.3 מיליארד שקל, מתוכם השקיע שעשוע עשרות מיליוני דולרים מכיסו הפרטי. למרות שהבנק צמח ל-200 אלף לקוחות והכניס במחצית הראשונה של 2026 כ-66 מיליון שקל, הוא עדיין סיים אותה בהפסד של 84 מיליון שקל. שעשוע אינו מעוניין להמשיך להזרים הון, ומעדיף למקד משאבים בחברות הבינה המלאכותית והרובוטיקה שלו, במיוחד לאחר תקופה עסקית מורכבת שכללה את עזיבת חברת AI21, פרישתו מניהול מובילאיי וביטול הנפקת אורקם.
אם וואן זירו מפסיד, למה שגופים אחרים ירצו לרכוש אותו?
לוואן זירו יש שני נכסים קריטיים: רישיון בנקאי רשמי מבנק ישראל ומערכת טכנולוגית עובדת. קבלת רישיון בנקאי היא תהליך שלוקח שנים ועולה הון. עבור בית השקעות, חברת ביטוח או אנשי עסקים, רכישת וואן זירו היא קיצור דרך מיידי המאפשר להם להפוך לגוף בנקאי, לקבל פיקדונות מהציבור ולהעמיד אשראי רווחי בלי להמתין להליכים רגולטוריים מפרכים מאפס.
מה כל זה אומר עבור הצרכן הפרטי בישראל?
כניסה עתידית של שחקנית בין-לאומית כמו רבולוט, לצד מעבר אפשרי של וואן זירו לידיים של גוף פיננסי בעל הון משמעותי, עשויים לייצר תחרות חסרת תקדים. הבנקים הגדולים, שנהנים שנים ממרווחים גבוהים בעמלות מט"ח ובהעברות כספים, יאלצו להתאמץ הרבה יותר כדי לשמר לקוחות. התוצאה עשויה להיות שיפור בתנאי הפיקדונות, שירותים דיגיטליים מתקדמים יותר וירידה במחירי השירותים הבנקאיים הבסיסיים.