פטור ממס הכנסה לעולים ולחוזרים: מיליון שקל בשנה, אבל רק למי שמספיק לחזור עד פברואר
חוק עידוד עלייה מעניק לעולים חדשים ולתושבים חוזרים ותיקים פטור ממס הכנסה על עבודה ועסקים בישראל, עד מיליון שקל בשנה. לפי ההסדר הנוכחי, הזכאות מוגבלת למי שהפכו לתושבי ישראל עד 10 בפברואר 2027. מי זכאי, כמה אפשר לחסוך, מה נשאר למי שחוזר מאוחר יותר ואיך מקבלים את ההטבה

פורסם:

ישראלים רבים שחיים בחו"ל מתלבטים אם לחזור ומתי. אלא שהחלטה שלכאורה נוגעת לתאריך המעבר, לבית הספר של הילדים או לתחילת עבודה חדשה, עשויה להיות בעלת השלכות כלכליות של מאות אלפי שקלים. חוק עידוד עלייה לישראל וחזרה אליה, שנחקק במרץ 2026, מעניק לעולים חדשים ולתושבים חוזרים ותיקים פטור מיוחד ממס הכנסה על הכנסות מעבודה ומעסק בישראל, לתקופה שמסתיימת בשנת 2030. אבל חלון הזכאות הולך ונסגר: נכון לנובמבר 2026, מי שרוצה ליהנות מההטבה חייב להפוך לתושב ישראל עד 10 בפברואר 2027, ולא ניתן לדעת אם תינתן הארכה נוספת.
מי זכאי לפטור?
ההטבה מיועדת לשתי קבוצות:
עולים חדשים: מי שהפכו לראשונה לתושבי ישראל בתקופת הזכאות (5 בנובמבר 2025 עד 10 בפברואר 2027) ועומדים בהגדרת עולה בחוק, לרבות בעלי אשרת עולה, תעודת עולה או זכאות לסל קליטה.
תושבים חוזרים ותיקים: ישראלים שהיו תושבי חוץ לצורכי מס במשך 10 שנים רצופות לפחות, העבירו את מרכז חייהם לישראל בתקופת הזכאות ומחזיקים בתעודת תושב חוזר ממשרד העלייה והקליטה.
מי שחי בחו"ל שבע שנים בלבד, למשל, לא ייחשב לתושב חוזר ותיק לצורך הטבה זו, אף שעשויות לעמוד לו הקלות אחרות.
כמה הכנסה פטורה ממס?
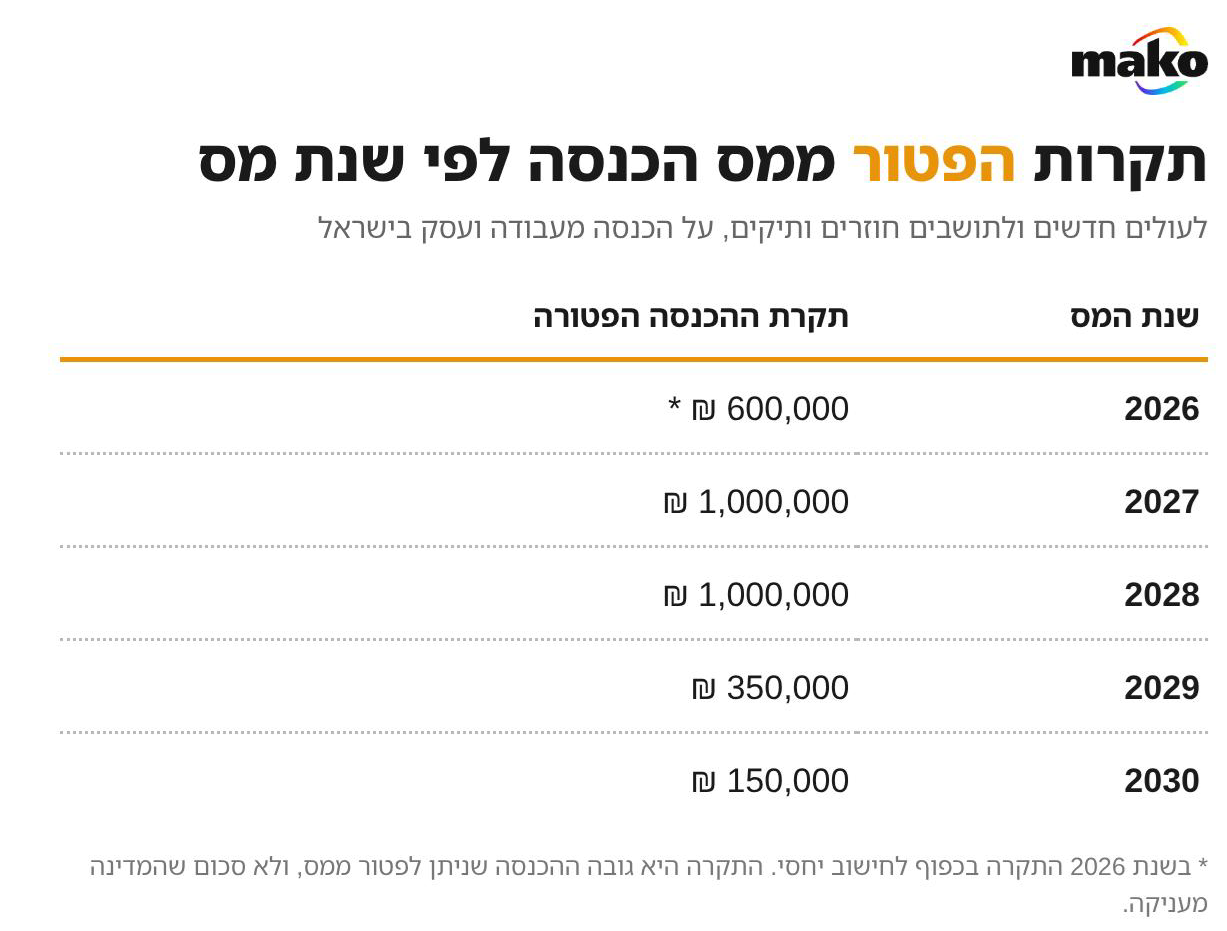
הפטור חל על הכנסה חייבת מיגיעה אישית שהופקה בישראל, בעיקר משכורת, הכנסה מעסק וממשלח יד. הוא אינו חל באופן גורף על ריבית, דיווידנדים, דמי שכירות או רווחי הון בישראל. חשוב להדגיש: הפטור החדש אינו גורע מההטבות המפליגות שעולים חדשים ותושבים חוזרים ותיקים זכאים להן ממילא על הכנסותיהם מחוץ לישראל, למשך 10 שנים מיום העלייה או החזרה.
כמה כסף אפשר לחסוך?
כדי להמחיש, הנה חבויות מס עבור חמש רמות הכנסה. כל הדוגמאות מניחות שההכנסה כולה מזכה בפטור בשנת 2027:
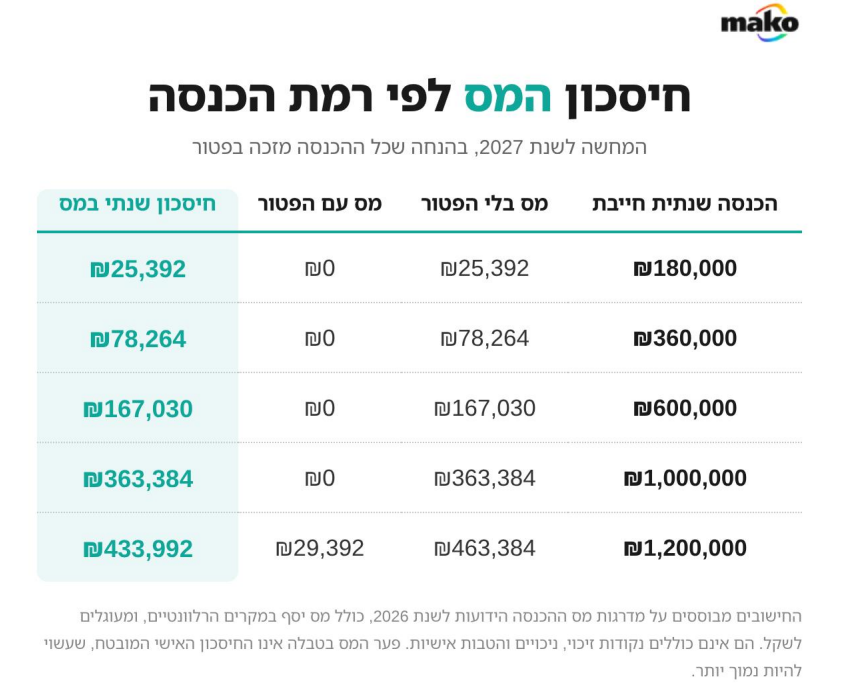
החישובים מבוססים על מדרגות מס הכנסה הידועות לשנת 2026, כולל מס יסף במקרים הרלוונטיים, ומעוגלים לשקל. הם אינם כוללים נקודות זיכוי, ניכויים והטבות אישיות, ומדובר בהמחשה בלבד.
רו"ח אייל סנדו, שותף באלמקייס פתרונות מיסוי ומומחה למיסוי בין-לאומי, מסביר: "חשוב להבין שמיליון שקל הוא גובה ההכנסה שאפשר לפטור ממס, ולא סכום שהמדינה מעניקה. החיסכון תלוי בגובה ההכנסה, במאפיינים האישיים ובהטבות מס נוספות. ככל שההכנסה גבוהה יותר, ההטבה עשויה להיות משמעותית יותר, אבל אין מקום להבטיח לכל משפחה חיסכון של מאות אלפי שקלים".
פרסומת
כאשר ההכנסה גבוהה מתקרת הפטור, היתרה חייבת במס, אבל חישוב המס על היתרה מתחיל ממדרגות המס הנמוכות, לא באופן אוטומטי מהמס השולי שהיה חל ללא ההטבה.
מה קורה למי שחוזר אחרי 10 בפברואר 2027?
מי שיהפוך לתושב ישראל לאחר המועד הקובע לא יהיה זכאי, לפי ההסדר הנוכחי, לפטור החדש על הכנסות מעבודה ומעסק בישראל. אבל זה לא אומר שהוא מאבד הכל.
עולה חדש או תושב חוזר ותיק עשויים להמשיך ליהנות מפטור מוחלט ממס למשך 10 שנים על כל סוגי ההכנסות שמקורן בחו"ל: דיווידנדים, ריבית, שכירות, עבודה שבוצעה מחוץ לישראל ורווחי הון מנכסים בחו"ל. גם תושב חוזר שאינו ותיק עשוי ליהנות מפטורים מוגבלים יותר על הכנסות פסיביות ורווחי הון מנכסים בחו"ל.
"ההבדל המרכזי הוא בין מקום הפקת ההכנסה לבין המקום שממנו מגיע התשלום", מסביר סנדו. "אדם שעובד פיזית בישראל עבור חברה אמריקאית אינו נחשב כמי שמפיק הכנסה מחוץ לישראל רק משום שהמשכורת משולמת מארצות הברית. דווקא כאן ההטבה החדשה עשויה להיות משמעותית, משום שהיא מעניקה פטור מוגבל גם על עבודה שמתבצעת בישראל".
חלון צר: מי שהגיע לפני סוף 2025
שינוי חקיקתי שנכנס לתוקף בתחילת 2026 ביטל את הפטור הגורף מחובת דיווח על הכנסות ונכסים בחו"ל, שממנו נהנו עולים ותושבים חוזרים ותיקים בעבר. הפטור מתשלום המס על הכנסות חו"ל נותר, אבל חובת הדיווח חלה.
נוצר כך חלון הזדמנויות ייחודי למי שעלה או חזר כתושב חוזר ותיק בין 5 בנובמבר 2025 לסוף דצמבר 2025: קבוצה זו נהנית גם מפטור מדיווח על הכנסות חו"ל (לפי הדין הישן) וגם מהפטור החדש ממס על הכנסות מעבודה ומעסק בישראל (לפי הוראת השעה). מי שהגיע מינואר 2026 ואילך כבר לא זכאי לפטור מדיווח.
פרסומת
חזרה בינואר 2027: מקבלים את המיליון המלא?
כן. התקרה לשנת 2027 אינה מופחתת בגלל חזרה בתחילת השנה. החוק קובע חישוב יחסי רק לשנת 2026. מי שהפך לתושב ישראל ב-9 בפברואר 2027, למשל, עשוי ליהנות ממלוא תקרת הפטור של מיליון שקל לשנת 2027, ומהתקרה המלאה גם בשנים 2028 עד 2030, כפוף לתנאים.
עם זאת, הפטור חל רק על הכנסה מזכה שהופקה בישראל לאחר שהאדם הפך לתושב ישראל. מי שהשתקע בישראל בפברואר 2027 אינו יכול להחיל את ההטבה על הכנסות מוקדמות יותר, גם אם הן חייבות במס בישראל כי הופקו בישראל.
לא תאריך הנחיתה קובע: מה נחשב לחזרה?
המבחן המרכזי הוא המועד שבו האדם הפך לתושב ישראל לצורכי מס, כלומר העביר את מרכז חייו לישראל. בין היתר נבחנים מקום המגורים הקבוע, מקום מגורי המשפחה, מקום העבודה, הפעילות העסקית, הקשרים הכלכליים וימי השהייה.
"אפשר לנחות בישראל בינואר ועדיין להיחשב תושב חוץ, אם המשפחה, הבית והפעילות הכלכלית נותרו בחו"ל", מסביר סנדו. "מנגד, תעודת עולה שהונפקה במועד מסוים אינה בהכרח קובעת את יום תחילת התושבות לצורכי מס. מי שמתכנן את חזרתו סמוך למועד הזכאות צריך לוודא שיש בידיו ראיות אמיתיות להעברת מרכז החיים".
פרסומת
סנדו מוסיף כי אם העברת מרכז החיים התרחשה במהלך תקופת הזכאות, ההטבה תינתן גם אם התאריך הנקוב על תעודת העולה או תעודת התושב החוזר אינו במהלכה. גם בחירה בשנת הסתגלות אינה משנה את מועד העברת מרכז החיים לצורך קביעת הזכאות.
מגבלות שצריך להכיר
הכנסה מקרוב: בשנים 2026 עד 2029, תקרת הפטור להכנסה מזכה מקרוב עומדת על 140 אלף שקל בשנה, עם חישוב יחסי ב-2026. החוק כולל חריג לחברה בבעלותו המלאה של הזכאי.
פעילות באמצעות תאגידים: לא כל רווח שמיוחס לאדם מחברה או משותפות נחשב להכנסה מזכה. החוק כולל הוראות מיוחדות לגבי תאגידים שקופים, הכנסות מסוימות של בעלי מניות וחברות זרות.
עזיבה מחודשת: ההטבה עשויה להתבטל בדיעבד אם אדם חדל להיות תושב ישראל במהלך 2028 או 2029, ובנוסף שהה בישראל פחות מ-75 ימים באחת משנים אלה. שני התנאים צריכים להתקיים יחד, ושהייה זמנית קצרה כשלעצמה אינה בהכרח שוללת את ההטבה אם היחיד ממשיך לשמור על מרכז חיים בישראל.
איך מקבלים את הפטור?
את הבקשה מגישים לרשות המסים באמצעות טופס 116ע, בצירוף תעודת עולה או תושב חוזר, פירוט כניסות ויציאות, אישורי הכנסה ופלט הסימולטור הייעודי.
שכיר שאינו חייב בהגשת דוח שנתי יכול לקבל את ההטבה כבר בתיאום המס, עד להכנסה שנתית של 300 אלף שקל. מי שחייב בדוח שנתי יכול לקבל אישור מקדמי עד 500 אלף שקל. עצמאים יכולים לבקש הקטנת מקדמות.
את יתרת ההטבה, עד לתקרה הקבועה בחוק, מממשים באמצעות הדוח השנתי (טופס 1301). הכנסה מקרוב מזכה בהטבה רק באמצעות דוח שנתי.
לצורך אישור מקדמי נבחנים גם נתוני שהייה בישראל בשנים קודמות, בהתאם לכלל 90 הימים והחריגים שנקבעו בחוזר. אי-עמידה בתנאים המקדמיים אינה בהכרח שוללת זכאות שתוכח במסגרת הדוח השנתי.
"הטעות הגדולה היא להתייחס לפטור כאל הטבה אוטומטית שמספיקה עבורה תעודת עולה", מסכם סנדו. "צריך לבדוק את מעמד התושבות, מקור ההכנסה, הקשרים לחו"ל ואופן מימוש הפטור. לעתים תכנון נכון של החזרה חשוב יותר מהתאריך שמופיע על כרטיס הטיסה".
מצאתם טעות לשון?