רוצים להיכנס לשוק ההודי? אלה הסוגיות שכדאי להסדיר מראש
רגולציה, מיסוי, קניין רוחני ושותף מקומי הם רק חלק מהעניינים שצריך לפתור לפני שמתרחבים לאחד השווקים הגדולים בעולם
עו"ד אהרון שוורץ
פסקדיןפורסם:
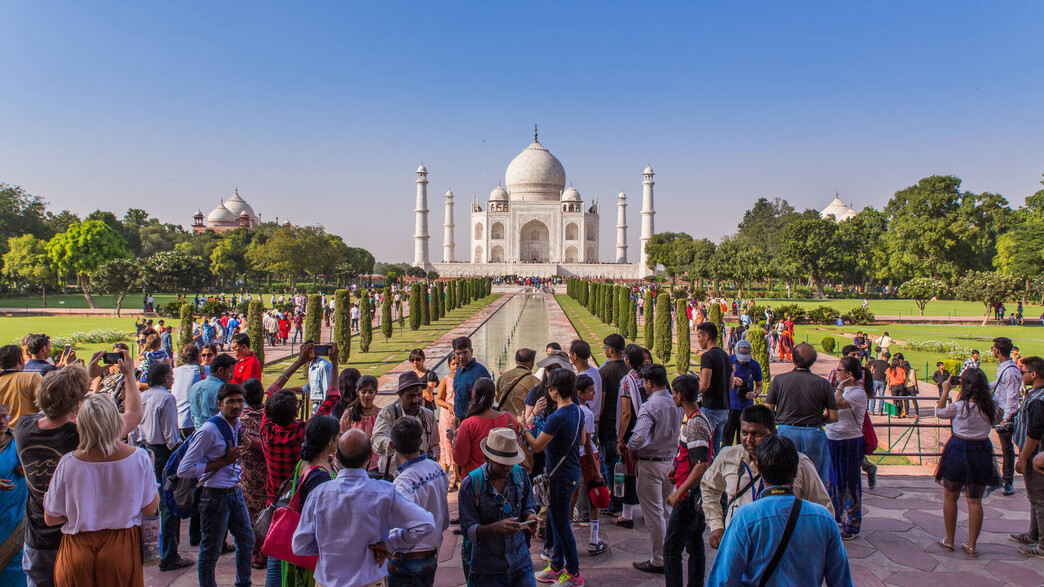
חברות ישראליות רבות בוחנות אפשרויות צמיחה בשוק ההודי. הסיבות ברורות: שוק עצום, בסיס תעשייתי מתקדם, כוח אדם איכותי וביקוש גובר לטכנולוגיות בתחומי הבריאות, החומרה, ה-Deep Tech וה-Physical AI.
אבל לצד ההזדמנות, הודו מציבה מערכת אתגרים שלא נכון לפתור באמצעות מסמכים משפטיים בלבד. הכניסה לשוק מחייבת חיבור בין מבנה תאגידי, רגולציה, מיסוי, הגנת קניין רוחני, גיוס הון ובעיקר יכולת ביצוע מקומית.
האתגר הראשון: רגולציה חוצת גבולות
חברה ישראלית המבקשת לפעול או לגייס הון בהקשר הודי נדרשת להתמודד במקביל עם הדין הישראלי וההודי. בישראל יש לבחון את אופן הפנייה למשקיעים ואת תחולת סעיף 15 לחוק ניירות ערך והפטורים הרלוונטיים, במיוחד במבני השקעה מאוגדים. בהודו נכנסים לתמונה דיני FEMA להעברות הון ומטבע חוץ, מדיניות FDI וההבחנה בין המסלול האוטומטי למסלול המחייב אישור, כללי SEBI, מיסוי, GST ומחירי העברה.
כל אחד מהנושאים ניתן לפתרון. הקושי האמיתי הוא התיאום ביניהם. מבנה שנראה נכון בישראל עלול לעכב הזרמת הון בהודו; מבנה מס יעיל עלול שלא להתאים לרישוי הענפי; והסכם מיזם משותף שאינו מותאם למציאות המקומית עלול לייצר חשיפה במקום ודאות.
האתגר השני: הגנה על ה-IP בלי לחסום את הפעילות
בחברות טכנולוגיה, הקניין הרוחני הוא ליבת השווי. מצד אחד, השותף או החברה המקומית זקוקים לגישה לטכנולוגיה כדי לייצר, לשווק ולתת שירות. מצד שני, העברה רחבה מדי של זכויות יוצרת סיכון לאובדן שליטה, לקושי באכיפה ולמחלוקות במקרה של Deadlock.
פרסומת
אחת הגישות האפשריות היא הפרדה בין הבעלות ב-IP לבין הפעילות המקומית: הבעלות נשארת בחברה הישראלית או בחברת החזקות מוגנת, והישות ההודית מקבלת רישיון שימוש מוגדר - לפי טריטוריה, תחום פעילות, יעדים ותקופה. במקרים רבים נכון לבחון תחילה את הביקוש ואת מודל הפעילות, ורק לאחר מכן להחליט אם וכיצד להקים ישות מקומית.
האתגר השלישי: הון ללא ביצוע
חברות עשויות לגייס הון לחדירה להודו, אך לבזבז חודשים ארוכים על הקמת חברה, רישוי, איתור מנהלים, ספקים, יצרנים ומפיצים. חדירה עצמאית עלולה להימשך זמן רב ולהגדיל משמעותית את ה-Burn Rate. זהו הכשל של Capital without Execution: הכסף קיים, אבל אין תשתית שמתרגמת אותו להכנסות ולצמיחה.
מהייעוץ לביצוע בשטח
אחד המודלים שנועדו להתמודד עם הפער בין גיוס הון לביצוע בפועל הוא מודל Speed Scaling של ANTHILL, המשלב פעילות תפעולית עסקית עם השקעה. לפי המודל, 10% מכספי ההשקעה מוקדשים להכנת העסק לשוק ההודי ו-90% למסחור העסק עצמו. השילוב נועד לוודא שההון נכנס לצד צוות מקומי, תשתית רגולטורית, חיבורים עסקיים ויכולת ביצוע.
פרסומת
בפועל, התהליך כולל:
- אימות שוק מוקדם מול לקוחות ושותפים פוטנציאליים לפני השקעה רחבה.
- בחירת מבנה תאגידי המותאם לדיני ישראל והודו, למיסוי ולתנועת הון.
- הקמת חברה משותפת מקומית עם מנגנוני שליטה, הגנות מיעוט, פתרון Deadlock ותנאי יציאה.
- הגנה על ה-IP באמצעות בעלות מחוץ לישות התפעולית ורישיון שימוש מוגבל.
- גישה לשוק דרך רשת קשרים עם שותפים אסטרטגיים מקומיים בתחומי הבריאות, הנדל"ן, הטכנולוגיה והממשל, ובהם Apollo Hospitals, DLF, Qualcomm ו-MeitY Startup Hub.
המודל מכוון לקיצור הדרך למדדי Series A ולשיפור יעילות השימוש בהון לעומת חדירה עצמאית. ככל שמוצגים נתונים כמותיים בנושא, נכון להבהיר אם מדובר בנתונים פנימיים של ANTHILL או בנתוני שוק חיצוניים.
כשהמשפט פוגש את הביצוע
כניסה לשוק ההודי אינה מסתיימת בניסוח הסכמים ובהשלמת בדיקות משפטיות. המבנה צריך לעבוד גם במציאות: מי ינהל בשטח, כיצד יוזרם ההון, היכן יישב ה-IP, מי יחזיק ברישיונות ומה יקרה אם היעדים לא יושגו.
פרסומת
ANTHILL אינה מחליפה את עורך הדין של החברה או המשקיע. היא מציעה פלטפורמה מקומית שבאמצעותה ניתן לחבר בין הייעוץ המשפטי לבין פעילות עסקית בפועל.
כניסה להודו יכולה לפתוח בפני חברות ישראליות שוק משמעותי, אך בחירת שותף מקומי או הקמת חברה הן רק חלק מההיערכות הנדרשת. המבנה המשפטי, תנועת ההון, הקניין הרוחני, הרישוי והביצוע בשטח צריכים להיבחן כמערכת אחת. ככל שהשאלות האלה מקבלות מענה מוקדם יותר, כך קטן הסיכון שמורכבות משפטית ותפעולית תהפוך לחסם דווקא בשלב שבו החברה מבקשת לצמוח.

- עו"ד אהרון שוורץ הוא שותף ומנהל פעילות ANTHILL בישראל
מצאתם טעות לשון?