הייתם נותנים לבינה מלאכותית להעביר לכם כסף מהחשבון? הבנקים בעולם כבר מתווכחים על זה
לאחר ש-OpenAI השיקה ארנק דיגיטלי ב-ChatGPT שמאפשר לסוכנים לבצע רכישות עבור משתמשים, נשאלת השאלה כמה שליטה כדאי לתת להם על הכסף שלנו. בזמן שבנקים גדולים בעולם חוסמים את הגישה מחשש להונאות, נתוני חברת הסייבר הישראלית CHEQ חושפים עד כמה קשה לזהות אותם ברשת. כך תשתמשו בהם נכון – ומי ישלם אם תתרחש טעות?
דיגיטל
makoפורסם:
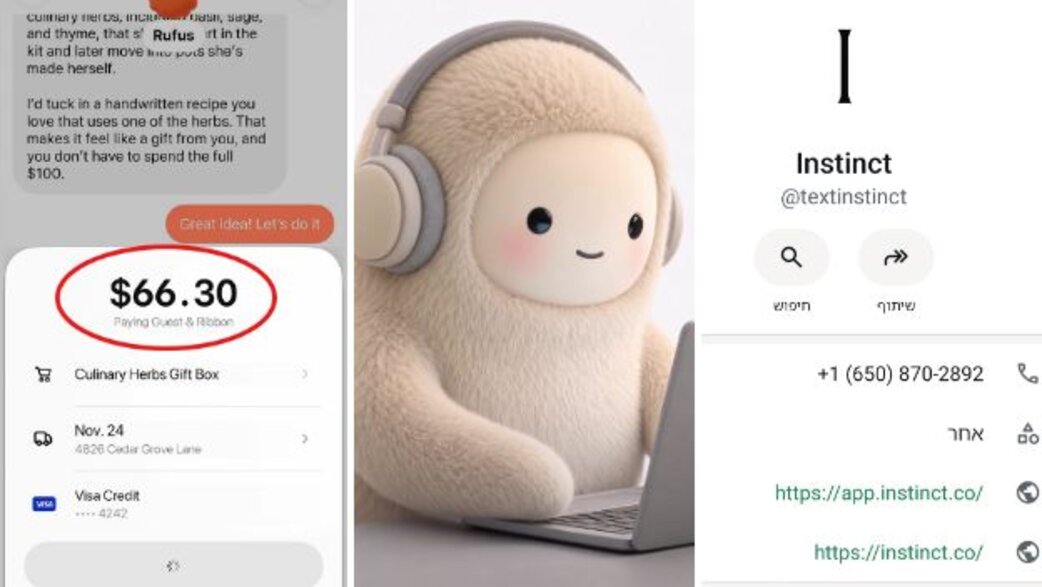
אנחנו כבר רגילים לבקש מכלי ה-AI למצוא לנו טיסה זולה או להשוות מחירים. אבל היכולות הללו עוברות כעת שלב: רק לאחרונה השיקה OpenAI ארנק דיגיטלי חדש בתוך ChatGPT (בשלב זה למנויי Pro נבחרים בארה"ב, בני 18 ומעלה), המאפשר לסוכני בינה מלאכותית לא רק לאתר עבורנו מוצרים – אלא גם לבצע את הרכישה בפועל, כפוף לאישור המשתמש בבדיקת אבטחה.
המהלך הזה מצטרף לדור החדש של עוזרי ה-AI האישיים, כמו מיוז של מטא או אינסטינקט, שנועדו לבצע משימות אקטיביות באינטרנט. תארו לעצמכם שאתם מבקשים מ-ChatGPT למצוא את הפיקדון המשתלם ביותר לחסכונות שלכם: הוא סורק ריביות בכמה בנקים, משווה תנאים – ובמקום רק להציג המלצה, גם מעביר לשם את הכסף שלכם בפועל. בזמן שחברות הטכנולוגיה מקדמות את האוטומציה הפיננסית הזו, חלק מהבנקים הגדולים בעולם דווקא מתחילים להציב גבולות ברורים.
בימים אלה הבהיר מנכ"ל הבנק השווייצרי UBS, סרג'יו ארמוטי, כי הבנק אינו מאפשר למודלי AI חיצוניים לבצע פעולות בשם לקוחותיו. הדברים מצטרפים לדיווחים על ענקיות בנקאות בארצות הברית – בהן JPMorgan Chase, Citi ו-Morgan Stanley – שחוסמות גישה של סוכני AI חיצוניים לחשבונות. הבנקים האמריקאים מדווחים כי הם מזהים סוכני צד שלישי בתוך חשבונות לקוחות, ומתמקדים כעת בניסיון להבחין בין משתמש אנושי לבין תוכנה, ולקבוע אם הסוכן פועל ברשות הלקוח או שמדובר ב"סוכן סורר".
אנחנו כבר רגילים לבקש מכלי ה-AI למצוא לנו טיסה זולה או להשוות מחירים. אבל היכולות הללו עוברות כעת שלב: רק לאחרונה השיקה OpenAI ארנק דיגיטלי חדש בתוך ChatGPT (בשלב זה למנויי Pro נבחרים בארה"ב, בני 18 ומעלה), המאפשר לסוכני בינה מלאכותית לא רק לאתר עבורנו מוצרים – אלא גם לבצע את הרכישה בפועל, כפוף לאישור המשתמש בבדיקת אבטחה.
המהלך הזה מצטרף לדור החדש של עוזרי ה-AI האישיים, כמו מיוז של מטא או אינסטינקט, שנועדו לבצע משימות אקטיביות באינטרנט. תארו לעצמכם שאתם מבקשים מ-ChatGPT למצוא את הפיקדון המשתלם ביותר לחסכונות שלכם: הוא סורק ריביות בכמה בנקים, משווה תנאים – ובמקום רק להציג המלצה, גם מעביר לשם את הכסף שלכם בפועל. בזמן שחברות הטכנולוגיה מקדמות את האוטומציה הפיננסית הזו, חלק מהבנקים הגדולים בעולם דווקא מתחילים להציב גבולות ברורים.
פרסומת
בימים אלה הבהיר מנכ"ל הבנק השווייצרי UBS, סרג'יו ארמוטי, כי הבנק אינו מאפשר למודלי AI חיצוניים לבצע פעולות בשם לקוחותיו. הדברים מצטרפים לדיווחים על ענקיות בנקאות בארצות הברית – בהן JPMorgan Chase, Citi ו-Morgan Stanley – שחוסמות גישה של סוכני AI חיצוניים לחשבונות. הבנקים האמריקאים מדווחים כי הם מזהים סוכני צד שלישי בתוך חשבונות לקוחות, ומתמקדים כעת בניסיון להבחין בין משתמש אנושי לבין תוכנה, ולקבוע אם הסוכן פועל ברשות הלקוח או שמדובר ב"סוכן סורר".
"למעלה מ-50% מהתעבורה ברשת האינטרנט כיום היא של גורמים שאינם אנושיים: בוטים וסוכני AI. בניגוד לעבר, חלק משמעותי מהתנועה הזאת נועד לבצע משימות לגיטימיות עבור משתמשים אנושיים", אומר גיא טיטונוביץ', מייסד ומנכ"ל חברת הסייבר הישראלית CHEQ, שמגינה על ארגונים מפני פעילות לא אנושית ברשת ומנתחת פעילות של סוכני AI במיליוני אתרים ואפליקציות בעולם. "ובכל זאת, חלק מהחברות הגדולות מחליטות לחסום את הסוכנים מטעמי אבטחה, גם במחיר של אובדן עסקאות פוטנציאליות".
יש בנקים שכבר נותנים ל-AI לשלם
לעומת השמרנות של הבנקים הוותיקים, ישנם מוסדות פיננסיים שבוחרים להתאים את עצמם לעידן הסוכנים האוטונומיים. בנק DBS מסינגפור, למשל, מתנסה בתשלומים באמצעות AI בשיתוף חברת האשראי ויזה. במקביל, בנקים קטנים וחדשניים בארה"ב, כמו Lead Bank ו-Increase Bank, נערכים לאפשר לסוכני AI חיצוניים לפעול בשם לקוחותיהם ואף רואים בכך מנוע צמיחה עסקי.
פרסומת
האתגר המרכזי של הבנקים ואתרי הקניות הוא שהעוזרים הדיגיטליים פועלים לעתים מתחת לרדאר. מנתונים שאספה CHEQ בקרב כ-15,000 ארגונים גלובליים – בהם חברות Fortune 50 מתחומי הפיננסים, הקמעונאות והמסחר האלקטרוני – בתוך שבוע בלבד ממועד ההשקה, נצפה במערכת של CHEQ זינוק של 6,000% בשימוש במיוז של מטא - קצב האימוץ המהיר ביותר שנרשם אי-פעם לאפליקציה כלשהי". לפי הנתונים, סוכנים כמו מיוז ואינסטינקט הפכו למקור הגדול ביותר של תעבורת AI ברשת, ויצרו כמעט פי שניים ביקורים מכלל הסוכנים שמזדהים בגלוי.
הנתון המפתיע הוא שכמעט 99% מהביקורים של מיוז ו-82% מהביקורים של אינסטינקט היו "בלתי נראים" ונראו כגלישה אנושית רגילה – כלומר, רק כ-1 מכל 1,000 ביקורים מסוג זה ניתן לזיהוי כביקור של בינה מלאכותית באמצעות שיטות הזיהוי המקובלות. יתר על כן, הסיכוי של הסוכנים הללו להגיע לדפי מוצרים ומחירים גבוה פי שלושה מממוצע התעבורה ברשת, כך שהם כבר נמצאים עמוק בתוך תהליכי קבלת ההחלטות הצרכניות.
לדברי טיטונוביץ', הבעיה של הבנקים והחנויות היא שהכלים הללו משמשים גם גורמים זדוניים: "אי אפשר לחסום את כולם, כי אז נפגע בפעילות העסקית ונמנע מלקוחות לבצע פעולות לגיטימיות. מצד שני, אי אפשר לאפשר לכל תוכנה להיכנס ולבצע פעולות בלי להבין מי עומד מאחוריה ומה היא מנסה לעשות". כדי להתמודד עם הדילמה הזו בזמן אמת, מערכות האבטחה נדרשות כיום לבחון שלושה פרמטרים במקביל: מיהו הגורם הפועל (אדם, בוט או סוכן AI), האם זהותו מאומתת, ומהי הכוונה (Intent) שמאחורי הפעולה – האם מדובר בעוזר שמשווה מחירים עבור לקוח, או בניסיון הונאה והתחזות.
פרסומת
ואם ה-AI עושה טעות, מי אחראי?
נניח שנתתם לעוזר האישי שלכם אישור לשלם חשבון חשמל בסכום מסוים, אך בשל טעות הבנה או פרצת אבטחה הוא מעביר סכום גבוה בהרבה – או מבצע רכישה שלא התכוונתם אליה. שאלת האחריות המשפטית והפיננסית במקרים הללו עדיין נמצאת בתחום אפור, והבנקים לא ממהרים לקבל אחריות לפעולות שבוצעו מתוך הרשאה שהמשתמש עצמו העניק לכלי חיצוני.
כך תשתמשו בסוכני AI פיננסיים בלי לסכן את החשבון:
- הפרידו בין "מחקר" ל"ביצוע": השתמשו בסוכני AI כדי לאסוף מידע, להשוות ריביות, לאתר מבצעים או למלא עגלת קניות – אך השאירו את שלב התשלום הסופי או העברת הכספים בידיים שלכם.
- דרשו אישור אנושי בכל פעולה (Human-in-the-loop): בהגדרות של סוכנים מתקדמים, ודאו שהמערכת מוגדרת לעצור ולבקש אישור מפורש ואימות דו-שלבי לפני כל הזנת פרטי אשראי או שליחת טופס רגיש, בדומה למנגנון האבטחה החדש בארנק של ChatGPT.
- השתמשו באמצעי תשלום מוגבלים: אם אתם בכל זאת מאפשרים ל-AI לבצע רכישות, חברו אותו לכרטיס אשראי וירטואלי, כרטיס נטען או חשבון ייעודי עם מסגרת נמוכה – ולעולם לא לחשבון העובר ושב הראשי או לחסכונות שלכם.
- אל תמסרו סיסמאות בנקאיות בצ'אט: לעולם אל תקלידו שמות משתמש וסיסמאות של הבנק ישירות לתוך חלון שיחה של צ'אטבוט, גם אם הוא מבקש זאת כדי "לחסוך לכם זמן" בבדיקת החשבון.
- הגבילו הרשאות חיבור (API): אם חיברתם עוזר אישי לאפליקציות פיננסיות או לחשבון המייל שבו מתקבלות חשבוניות, העניקו לו הרשאת "קריאה בלבד" (Read-only) במידת האפשר, ונתקו חיבורים שאינם בשימוש שוטף.
מצאתם טעות לשון?