נתניהו הציע להעביר את ישראל ל"קריפטו" כדי לעקוף סנקציות - אבל האם זה בכלל אפשרי?
ראש הממשלה התייחס לאפשרות שיוטלו סנקציות משמעותיות על ישראל, וחשף כי הורה לבחון תרחיש של מעבר לשימוש בקריפטו • "העובדה שהתשלום מתבצע בקריפטו במקום העברה בנקאית אינה בהכרח משנה את הסנקציות שמוטלות", הסבירה ל-N12 יו"ר ועדת מטבעות קריפטוגרפיים בלשכת עורכי הדין • כל השאלות והתשובות
N12
פורסם:
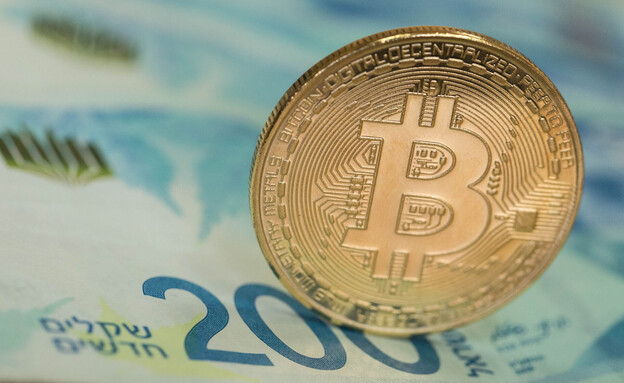
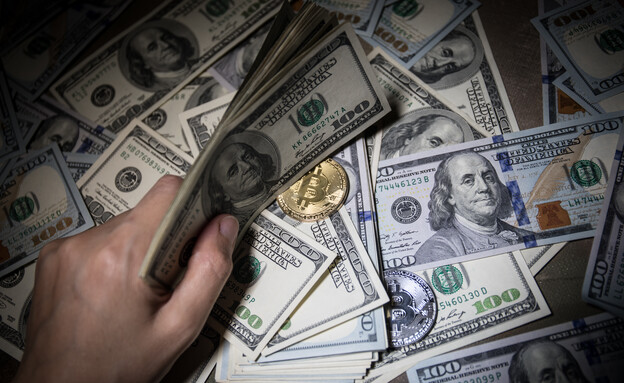
מהי כלכלת קריפטו והאם ישראל מסוגלת להתבסס עליה? בריאיון שקיים בסוף השבוע (שישי) ראש הממשלה בנימין נתניהו, הוא הציג חזון לפיו ישראל תיעזר באמצעי תשלום חלופיים, ובהם מטבעות קריפטוגרפיים - וזאת כדי להתמודד עם סנקציות כלכליות ובנקאיות מצד מדינות העולם שעשויות להיות מוטלות על ישראל. עו"ד אינגה אייזנברג, יו"ר ועדת מטבעות קריפטוגרפיים בלשכת עורכי הדין, הסבירה מה המשמעות המעשית של הדברים.
מהי בעצם "כלכלת קריפטו"?
"זהו כינוי רחב לפעילות כלכלית המשתמשת בנכסים דיגיטליים, כמו ביטקוין, ובמערכות להעברת ערך המבוססות על טכנולוגיית בלוקצ'יין (הטכנולוגיה שבבסיס מטבעות קריפטוגרפיים כמו ביטקוין). בחלק מהמערכות ניתן להעביר נכסים ישירות בין משתמשים, ללא צורך בכך שבנק יבצע את ההעברה. עם זאת, חשוב להבחין בין שימוש בטכנולוגיה לצורך ביצוע תשלומים והעברות לבין השקעה בנכס דיגיטלי שמחירו עשוי להשתנות באופן חד. אלה שני דברים שונים, ולא כל שימוש בתשתית מבוססת בלוקצ'יין מחייב חשיפה לתנודתיות של ביטקוין או של מטבעות דיגיטליים אחרים".
"עצם החלפת אמצעי התשלום אינה מבטלת סנקציה שחלה על עסקה או על אחד הצדדים לה"
האם ניתן לנהל כך את המשק הישראלי ולעקוף סנקציות?
"קריפטו יכול להוסיף ערוצי תשלום ולהפחית במקרים מסוימים את התלות במערכת הבנקאית המסורתית, אבל הוא אינו יכול לבדו לנתק משק שלם מהמערכת הפיננסית העולמית. כלכלה של מדינה זקוקה לא רק ליכולת להעביר כסף, אלא גם לאשראי, ביטוח, השקעות, מסחר בין-לאומי וספקים שמוכנים ורשאים לעבוד איתה. גם מבחינה משפטית, עצם החלפת אמצעי התשלום אינה מבטלת סנקציה שחלה על עסקה או על אחד הצדדים לה. אם גוף מסוים מנוע מלבצע עסקה מכוח משטר סנקציות, העובדה שהתשלום מתבצע בקריפטו במקום באמצעות העברה בנקאית אינה בהכרח משנה את האיסור".
פרסומת
עו"ד אייזנברג הוסיפה: "צריך לזכור גם שקריפטו אינו מערכת שנמצאת מחוץ לעולם האכיפה. ישראל צברה בשנים האחרונות ניסיון משמעותי באיתור, תפיסה וחילוט של נכסים דיגיטליים שנקשרו למימון טרור. ארגוני טרור וגורמים הקשורים אליהם השתמשו בנכסים דיגיטליים בניסיון להעביר כספים מחוץ למסילות הבנקאיות הרגילות, ובמקביל רשויות בישראל פעלו לאיתור ולתפיסה של אותם נכסים. יש כאן אפילו פרדוקס מסוים: מערכות בלוקצ'יין רבות הן מבוזרות, אבל העסקאות בהן מתועדות על גבי הרשת וניתנות במקרים רבים לניתוח ולמעקב. לכן קריפטו עשוי לספק ערוץ תשלום נוסף, אך אין לראות בו דרך פשוטה להפוך סנקציות לבלתי רלוונטיות או פתרון קסם לבידוד כלכלי".
האם ישראל ערוכה למעבר כזה?
"בישראל קיימים ידע טכנולוגי משמעותי, חברות ופעילות ענפה בתחום הנכסים הדיגיטליים והבלוקצ'יין. אבל מכאן ועד להפעלת משק שלם באמצעות קריפטו, המרחק גדול. מעבר בהיקף כזה דורש תשתיות מאובטחות, רגולציה ברורה, מנגנוני הגנה על הציבור, פתרונות שמירה וניהול של נכסים דיגיטליים, ויכולת של עסקים ואזרחים להשתמש בהם באופן פשוט ובטוח. צריך גם להבחין בין קריפטו פרטי לבין השקל הדיגיטלי שבנק ישראל בוחן. אם יונפק שקל דיגיטלי, הוא יהיה התחייבות של בנק ישראל ויהיה שונה מהותית מנכס כמו ביטקוין. עצם העובדה שבנק ישראל בוחן אפשרות של שקל דיגיטלי אינה מלמדת שהמדינה מתכוונת להחליף את המערכת הבנקאית או לעבור לכלכלה המבוססת על קריפטו".
פרסומת
מה הבנקים והחברות הגדולות צריכים לעשות בעקבות הדברים?
"מבחינת הבנקים והחברות, הדברים מחדדים את הצורך בבחינה מסודרת של תרחישי סיכון והמשכיות עסקית. חברות צריכות להבין מהם ערוצי התשלום הקריטיים שלהן: כיצד הן מקבלות כספים מחו"ל, כיצד הן משלמות לספקים, באילו מטבעות הן פועלות ומה יקרה אם ערוץ תשלום משמעותי יוגבל או ייפגע. אם במסגרת הזו בוחנים גם נכסים דיגיטליים או תשתיות מבוססות בלוקצ'יין, צריך לבדוק מראש את ההיבטים המשפטיים והרגולטוריים, אבטחת הנכסים, אפשרויות ההמרה לכסף רגיל, ניהול הסיכונים וכמובן האם הצד השני לעסקה יכול ומוכן לקבל את אמצעי התשלום. המטרה היא לייצר יתירות ולשמור על פעילות חוקית ורציפה".
"הפוטנציאל המשמעותי יותר הוא ביצירת שכבה נוספת של תשתיות פיננסיות, כזו שיכולה להגדיל את הגמישות והעמידות של המערכת ולהציע חלופות במקומות שבהם המערכת הקיימת מוגבלת"
מה זה אומר לאזרח הפשוט והאם צריך לרוץ לקנות קריפטו?
"מבחינת הציבור, עצם הדיון באפשרות של שימוש בקריפטו כחלק מהיערכות לתרחישי סנקציות אינו כשלעצמו סיבה לשנות את תיק ההשקעות או להמיר חסכונות לנכסים דיגיטליים. אם בעתיד יוטלו מגבלות פיננסיות משמעותיות על ישראל, ההשפעה על הציבור תהיה תלויה בסוג המגבלות ובהיקפן, והיא עשויה להתבטא בין היתר בהעברות כספים, ברכישות מחו"ל, במחירים, בפעילות עסקית ובהשקעות. חשוב להבין שגם החזקה בקריפטו אינה מעניקה חסינות מפני השלכות כאלה. לנכסים דיגיטליים יש סיכונים משלהם, ובהם תנודתיות, הונאות, טעויות בהעברה ואובדן גישה לנכסים. לכן נכון לקבל החלטות פיננסיות על בסיס הצרכים והסיכונים של כל אדם, ולא כתגובה מיידית לדיון ציבורי או לתרחיש שטרם התממש".
פרסומת
אז מהם בכל זאת היתרונות של שימוש בקריפטו?
"בשימוש נכון ובתשתית מתאימה, לנכסים דיגיטליים ולטכנולוגיית בלוקצ'יין יש יתרונות אמיתיים. ניתן לבצע העברות מסביב לשעון ובין מדינות, ובחלק מהמקרים לקצר תהליכים, להפחית עלויות ולהקטין תלות במתווכים. טכנולוגיית הבלוקצ'יין מאפשרת גם תיעוד של עסקאות וביצוע פעולות אוטומטיות כאשר מתקיימים תנאים שנקבעו מראש. לצד זאת, יש להביא בחשבון עמלות, עלויות המרה, אבטחה, רגולציה ולעיתים גם תנודתיות. לכן השאלה המעניינת אינה בהכרח האם הקריפטו 'יחליף את הבנקים'. הפוטנציאל המשמעותי יותר הוא ביצירת שכבה נוספת של תשתיות פיננסיות, כזו שיכולה להגדיל את הגמישות והעמידות של המערכת ולהציע חלופות במקומות שבהם המערכת הקיימת מוגבלת. אין צורך להחליף את כל המערכת הבנקאית כדי ליהנות מהיתרונות שהטכנולוגיה הזאת יכולה להציע".
מצאתם טעות לשון?