
כולם חולמים על השקט של אחרי שנות העבודה, על הטיולים ועל הזמן עם הנכדים, אך מאחורי התמונות הפסטורליות מסתתר מחירון פחות מדובר. מגידול בהוצאות הבריאות ועד לדיור המוגן והסיעוד - המסע שבין גיל 65 ל-95 עלול לעלות יותר מ-8 מיליון שקלים. מיוסי שמוותר על סטייקים ועד לאלו שנאלצים לבחור בין תרופות לאוכל בבית המרקחת: כך נראות השנים היקרות ביותר בחיינו. כתבה שנייה בסדרה

המהדורה המרכזית
פורסם: | עודכן:
אתם מתכננים את הפנסיה, חולמים על הטיולים, על הזמן עם הנכדים ועל השקט של אחרי שנות העבודה. אבל האם אי-פעם עצרתם לחשוב כמה באמת עולה להזדקן בישראל? מעבר לתמונות הוורודות של הקפה בבוקר, הזקנה מביאה איתה מחירון פחות מדובר. החל מגידול הדרגתי בהוצאות הבריאות, דרך צורכי סיעוד ועד לדיור המוגן היקר. במסע של 30 שנה, מגיל 65 ועד 95, העלויות האלו יכולות להגיע למיליוני שקלים.
"אני לא מוציא כסף על דברים שלא צריך", מספר עמירם גלייזדר, בן ה-85. "לא קניתי בגדים כבר שמונה שנים, אני לא רוצה להסתמך על הילדים". כשאנחנו בוחנים את העלויות של הגיל השלישי, החלוקה על ציר הזמן היא לא רק לפי הגיל, אלא בעיקר משתנה על פי רמת התפקוד. בשנים הראשונות, כשאנחנו עצמאיים, ההוצאות מוקדשות ברובן לאיכות חיים, פנאי ותחזוקת הבית. ככל שהשנים חולפות, ההוצאות משתנות. סעיפי הבידור וההלבשה מפנים את מקומם לעזרה סיעודית, רופאים, אביזרים רפואיים ולעיתים גם התמודדויות יקרות מאוד.
עצמאות בתשלומים: העשור הראשון
הגיל השלישי הצעיר, מגיל 65 עד 70, מאופיין בעצמאות במידה גבוהה. בשלב זה, ההוצאות על דיור הן סביב 8,000 שקלים בחודש ותרופות כ-800 שקלים. העלות החודשית הכוללת נעה בין 8,000 ל-13,000 שקלים, כשרמות איכות החיים והפנאי גבוהות יחסית. סך הכול, מדובר בהוצאה שנעה בין 480,000 ל-780,000 שקלים לכל חמש השנים הראשונות.
פרסומת
יוסי שומרת בן 77. הוא עבד במשך עשרות שנים כמנהל סניף בקופת חולים לאומית בתל אביב, הקים משפחה עם שלושה ילדים ויצא לפנסיה לפני עשור. לפני כחצי שנה, לאחר שאיבד את אשתו, החליט לעבור לדיור המוגן "גני שרונים" באבן יהודה בעקבות מסע שכנועים של ילדיו.
"חודשיים הייתי בבית אחרי שאשתי נפטרה וראיתי שזה לא בשבילי", משחזר שומרת. "צריך חיי חברה, חוגים, צריך להעסיק את עצמי מהבוקר עד הערב. אבל זה יקר מאוד. יש לי תרופות שהן לא בסל - תרופה שבסל עולה 17 שקלים, אבל כזו שלא בסל עולה לי 250 שקלים ואני חייב לקחת אותה. זה מרכיב גדול בהוצאה".
פרסומת
פירוט ההוצאות החודשיות של שומרת בדיור המוגן חושף את הבור הכלכלי: השכירות עומדת על קרוב ל-12 אלף שקלים, החשמל על 150 שקלים, המים על 100 שקלים והארנונה על 250 שקלים. ארוחות, עבור מי שבוחר לאכול את כולן במקום, עולות קרוב ל-1,650 שקלים, ותרופות יחד עם פיזיותרפיה מגיעות לקרוב ל-2,000 שקלים בחודש.
"האוטו שלי עולה 1,500 שקלים לחודש עבור אגרה ותיקונים", הוא מוסיף. "פעם בחודש, כשאני מוציא את הנכדים למסעדה או קונה להם מתנות, זה מסתכם בסביבות 2,000 שקלים. בסך הכול זה קרוב ל-20 אלף שקלים לחודש, ואני לא יכול לעמוד בזה".
המציאות הכלכלית הכריחה את שומרת לקצץ בבשר החי, תרבותית וכלכלית. הוא הפסיק לקנות מוצרים יקרים בסופר, כמו בשר וסטייקים, ונעזר בבתו שמארחת אותו בכל ערב שישי. "אני חוזר ממנה עם קופסאות אוכל שמספיקות לי לימים ראשון ושני. זה לא נעים, יש בזה מבושה, אבל אני חייב לחסוך כדי להחזיק מעמד".
פרסומת
הירידה התפקודית והבחירות הבלתי אפשריות
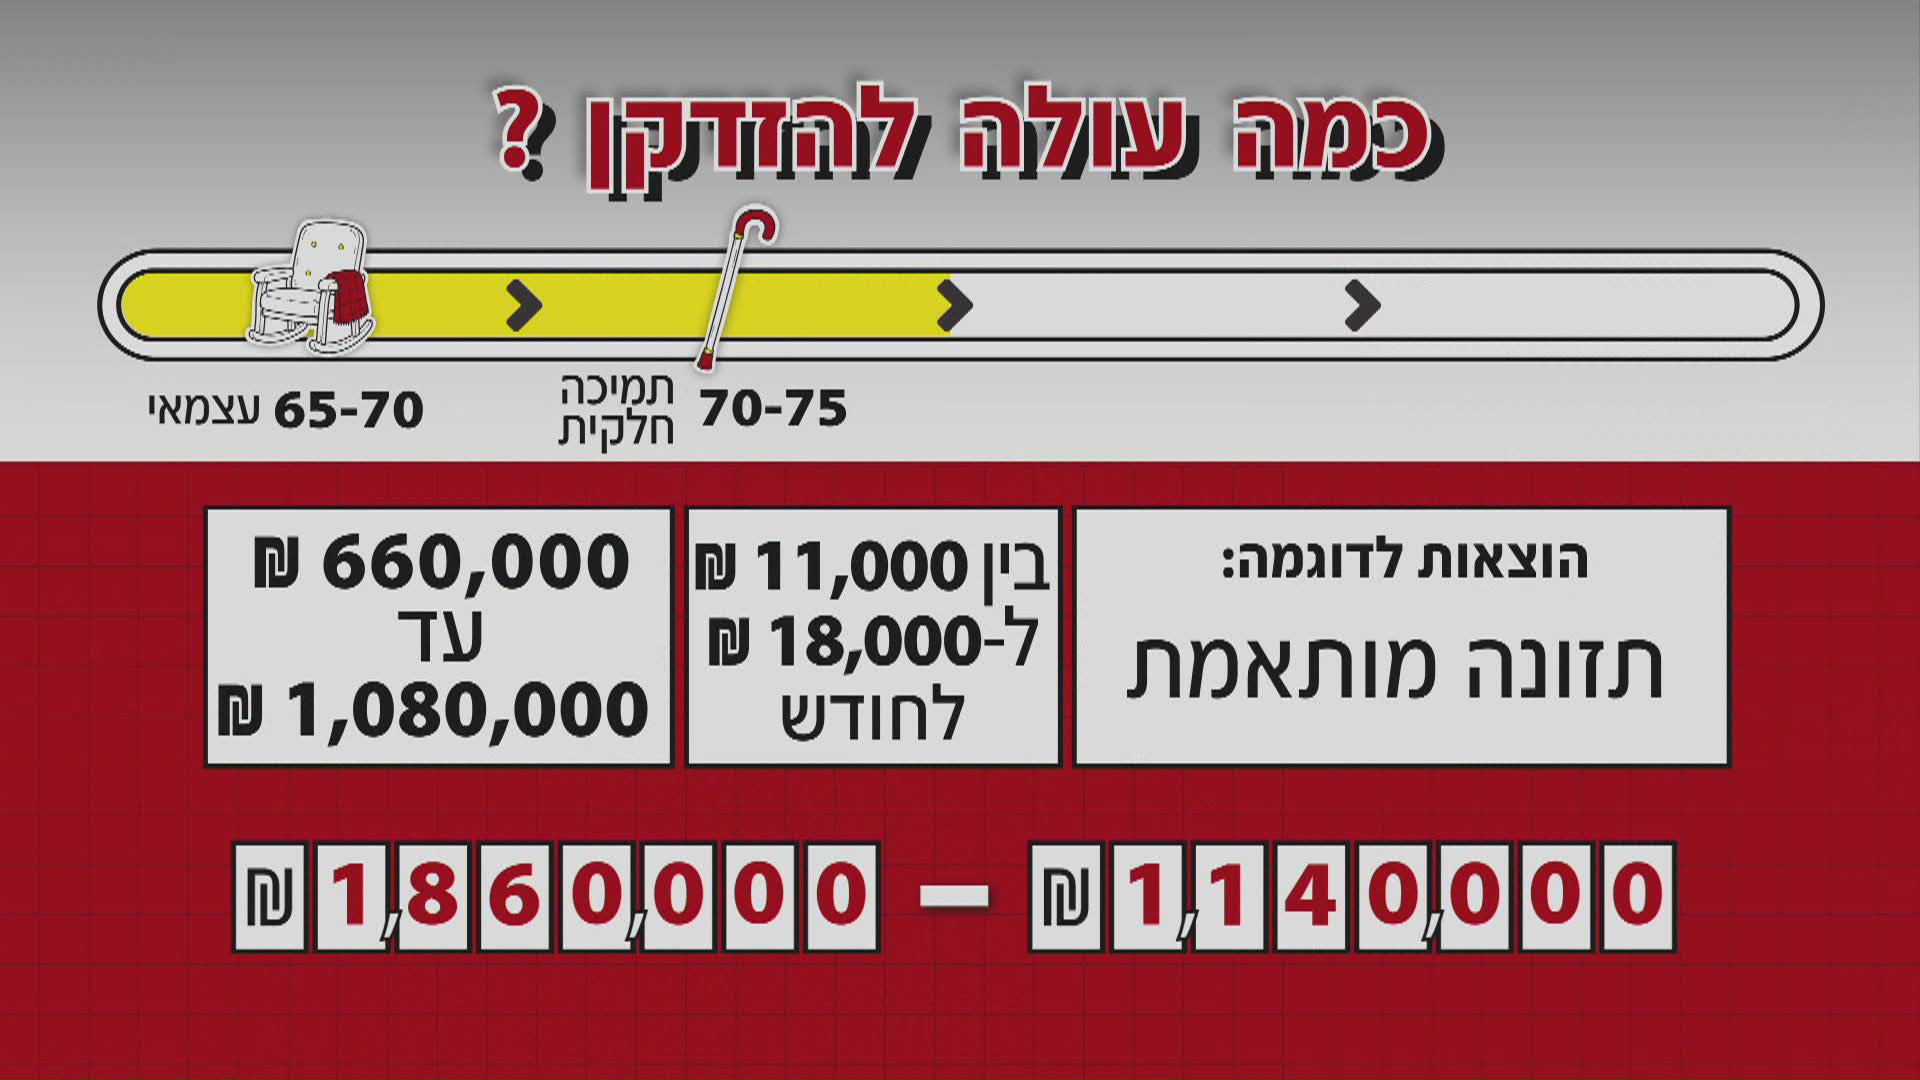
בין הגילים 70 ל-75 מתחילה לרוב ירידה כלשהי ברמת התפקוד. זהו השלב שבו מתעורר צורך בעזרה חלקית בטיפול בבית, וההוצאות על נגישות או התאמת המגורים עולות. בשנים אלו העלות החודשית מזנקת לטווח שבין 11 ל-18 אלף שקלים. סך ההוצאה לחמש השנים הללו נע בין 660 אלף שקלים למיליון ו-80 אלף שקלים. בשלב זה, אחרי עשור בלבד בתוך הפנסיה, העלות המצטברת כבר חוצה את רף המיליון ועומדת על כ-1.86 מיליון שקלים בממוצע.
הלחץ הכלכלי יוצר סיטואציות קשות בבתי המרקחת, שם זקנים נאלצים לבחור בין תרופה אחת לאחרת או בין תרופות לאוכל. בפורום "בלגן", שבו נפגשים בני 70 ומעלה ששילמו מסים ועבדו כל חייהם, המצוקה מוחשית.
פרסומת
"אנחנו צריכים להתקין מעלון בבית כי לבעלי כבר קשה במדרגות", מספרת עדנה ינאי, בת ה-75. "זה עולה המון כסף, אבל זה עדיף מדיור מוגן שאנחנו לא יכולים לשלם עליו. אני דוחה את זה כל פעם בחודש-חודשיים, אומרת לו שהמדרגות מחזיקות לו את השרירים, אבל בסופו של דבר נצטרך לשלם עשרות אלפי שקלים מהחסכונות".
ככל שמתקדמים בגיל, לקראת שנות ה-80, המצב מוגדר לעיתים קרובות כסיעודי מלא. אלו שבוחרים להישאר בבית עם עובד זר או שעוברים למחלקה סיעודית בבית אבות, ההוצאה החודשית נעה בין 16 ל-26 אלף שקלים. בעשור הזה, הרף התחתון של ההוצאות עומד על כמעט 2 מיליון שקלים, והמקסימום במוסד סיעודי מגיע ל-3.12 מיליון שקלים.
פרסומת
החשבון הסופי: מיליונים ללא כיסוי
השלב המתקדם ביותר, בגילי 85 עד 95, מתאפיין לעיתים בירידה תפקודית קשה או דמנציה, הדורשת השגחה רפואית מסביב לשעון. טווח ההוצאות כאן עומד על 20 עד 32 אלף שקלים לחודש. בחישוב כולל ל-30 שנות זקנה, התרחיש הבסיסי ביותר עומד על כ-5.5 מיליון שקלים, ובתרחיש היקר הוא מטפס לסכום דמיוני של 8.82 מיליון שקלים.
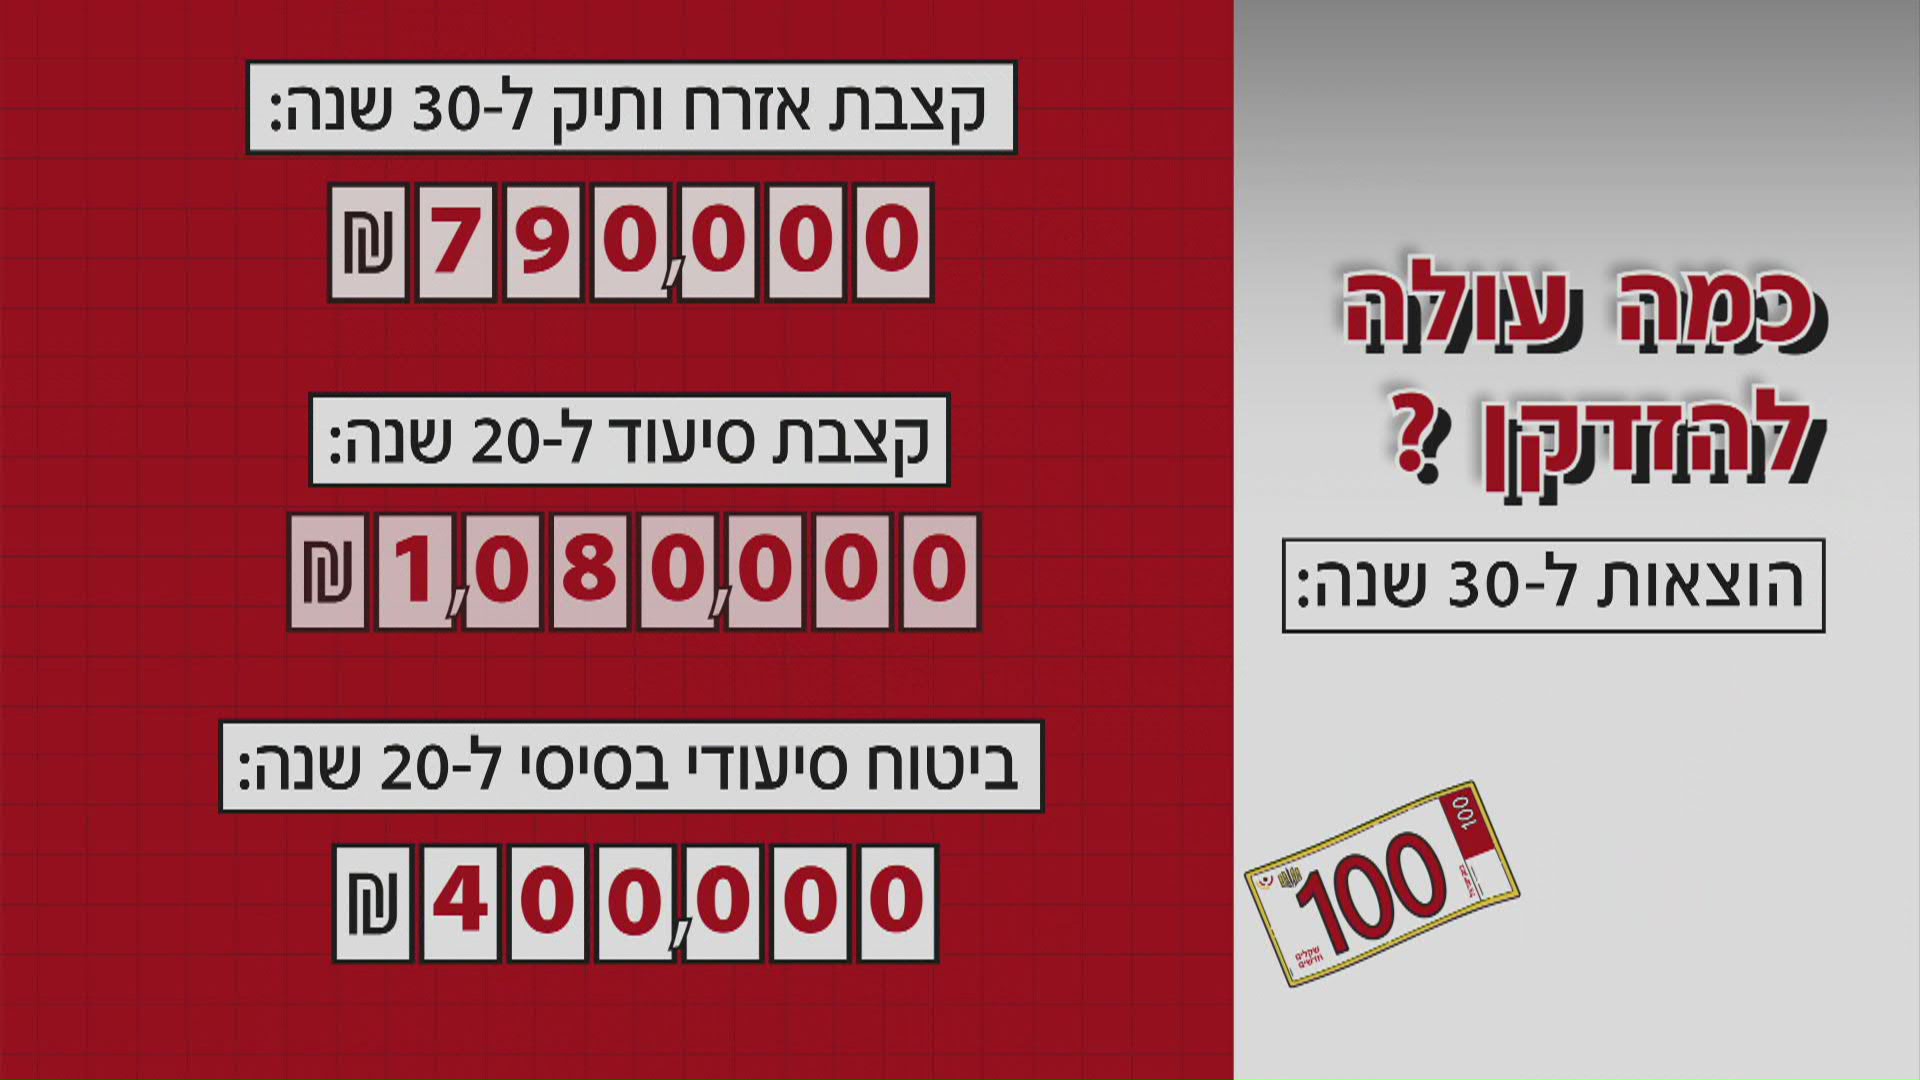
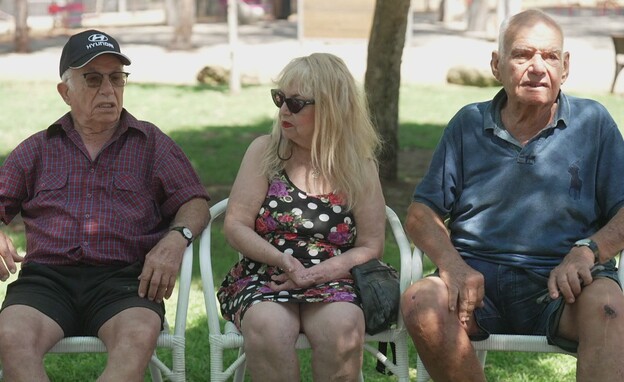
קצבאות המדינה והביטוחים הסיעודיים מספקים רק חלק קטן מהסכום הזה, ובממוצע מחזירים כ-2.5 מיליון שקלים לאורך כל התקופה. "יש לנו ממשלה שמנותקת מהעם ולא מבינה מה קורה פה", אומר גלייזדר בן ה-85. "שילמתי מיסים 55 שנה ומגיעה לי קצבת אזרח ותיק של 2,400 שקלים? זה לא מספיק לכלום".
פרסומת
בשורה התחתונה, גם לאחר העזרה מהמדינה, עלות הזקנה בישראל נעה בין 3.2 ל-6 מיליון שקלים - סכומים שאמורים לצאת מהפנסיה או מהחסכונות הפרטיים. תוחלת החיים בישראל היא מהגבוהות בעולם - מקום רביעי, אך הפער בין השכר לקצבת הפנסיה הוא מהקיצוניים במערב: בעוד באירופה הפנסיה מהווה כ-70 אחוז מהשכר, בישראל הממוצע עומד על 20 אחוז בלבד. התוצאה היא שאחד מכל ארבעה זקנים חי בעוני.
להזדקן בכבוד היא לא רק משאלת לב, זו משימה כלכלית מורכבת מאין כמותה. "אני נתתי את כל החיים שלי למדינה, ההורים שלי נתנו את החיים", מסכם עמרם. "קשה לחיות פה, כל אדם בגיל צעיר שלא חושב על העתיד שלו ולא חוסך - פשוט אבוד.
מצאתם טעות לשון?