הישראלים שינו הרגלים: מקס סטוק מדווחת על רווח של 86 מיליון שקל בחצי שנה, וסל קניות יקר הרבה יותר
רווחי רשת הדיסקאונט זינקו בזכות דולר חלש, מרכז לוגיסטי חדש וצרכנים שמוכנים לשלם יותר בקופה. במקביל, החברה חילקה 130 מיליון שקל לבעלי מניותיה מתחילת השנה

פורסם:
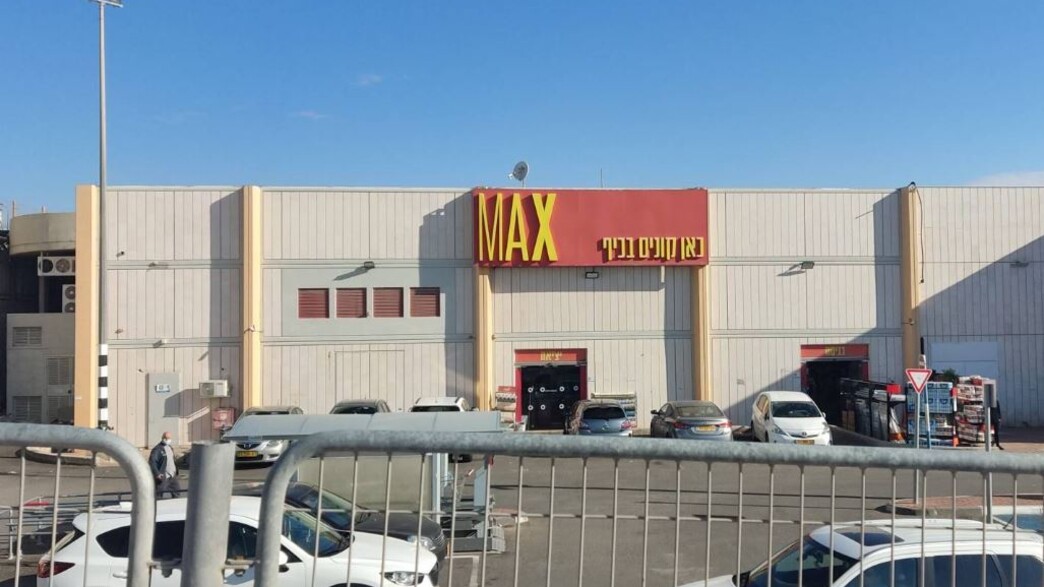
הלקוחות של מקס סטוק לא רק מגיעים לחנויות בתדירות גבוהה יותר, הם גם קונים פריטים יקרים ומגוונים יותר. הנתון הזה, שעולה מהדוחות הכספיים שפרסמה הרשת היום (ג'), מסביר חלק ניכר מהתוצאות החזקות של החציון הראשון: רווח נקי של כ-86 מיליון שקל, עלייה של כ-45% לעומת התקופה המקבילה אשתקד, והכנסות של כ-780 מיליון שקל, גידול של כ-15%.
ברבעון השני לבדו רשמה הרשת, שמפעילה 65 סניפים בפריסה ארצית, רווח נקי של כ-36 מיליון שקל (עלייה של 30%) והכנסות של כ-379 מיליון שקל (עלייה של 13%).
הנתון הבולט בדוח הוא שיעור הרווח הגולמי, ההפרש בין מחיר הקנייה מהספק למחיר המכירה בקופה. ברבעון השני הוא הגיע לכ-47.1% מההכנסות, שיא בתולדות הרשת. בחציון כולו עמד השיעור על כ-46.3%, לעומת כ-43% ב-2025 ו-42% ב-2024. שלושה מהלכים תרמו לכך.
המרכז הלוגיסטי בקיבוץ שומריה, שנפתח באמצע 2024, עבד בשנתו הראשונה בתפוקה חלקית וגרר עלויות הרצה גבוהות. כעת הוא פועל במלוא הקיבולת, ומאפשר לרשת לרכז את כל הסחורה במקום אחד, להגדיל את היבוא הישיר מחו"ל בלי מתווכים ולשפר את תנאי הסחר עם הספקים.
במקביל, הרשת סיימה ב-2025 את תהליך היציאה מפורטוגל, שם הפיקה הפעילות הפסדים של כחמישה מיליון שקל בשנה. החיסכון כבר מורגש: הוצאות המכירה והשיווק ירדו מ-23% מההכנסות ל-22.2%.
הגורם השלישי הוא שער הדולר. מקס סטוק היא יבואנית שרוכשת את רוב סחורתה בדולרים, והירידה בשער הוזילה את עלויות הרכש.
המחיר של הגנת המטבע
אלא שהירידה בדולר חתכה לשני הכיוונים. כדי להתגונן מפני זינוק פתאומי בשער, מקס סטוק רוכשת מהבנקים חוזי הגנה (Hedging) שמבטיחים לה שער דולר קבוע מראש. כשהדולר צונח בפועל מתחת לשער שנקבע בחוזה, החוזים הללו הופכים להפסד.
בחציון הראשון רשמה הרשת הפסד של כ-32 מיליון שקל בשורת המימון בגין חוזי ההגנה, לעומת כ-11 מיליון שקל בתקופה המקבילה. ברבעון השני לבדו עמד ההפסד על כ-27 מיליון שקל. נכון ליוני 2026, הרשת מחזיקה חוזי הגנה לרכישת כ-34.5 מיליון דולר בשערים של 2.8 עד 3.43 שקל לדולר.
פרסומת
מדד מכירות החנויות הזהות, שבודק את הצמיחה בסניפים הקיימים בלבד ומנטרל את השפעת פתיחת סניפים חדשים, עלה בכ-12% בחציון הראשון. לשם השוואה, ב-2025 הצמיחה עמדה על 4.4% בלבד. הנתון בולט במיוחד לאור העובדה שחג הפסח, תקופת שיא בקניות, חל השנה ברבעון הראשון בלבד, בעוד שאשתקד תרם גם לרבעון השני.
הצמיחה לא נובעת רק מתנועת לקוחות גבוהה יותר. לפי הדוח, חל שינוי בתמהיל המוצרים: הצרכנים רוכשים פריטים יקרים ומגוונים יותר, מה שמגדיל את המחיר הממוצע לפריט ואת הסל הממוצע בקופה.
החברה הכריזה על חלוקת דיווידנד נוסף של 50 מיליון שקל, שישולם ב-9 בספטמבר. זו חלוקה שנייה השנה, אחרי דיווידנד של 80 מיליון שקל ששולם באפריל. בסך הכל חילקה מקס סטוק 130 מיליון שקל לבעלי מניותיה ב-2026, סכום שעולה על רווח החציון עצמו (86 מיליון שקל) אך מתאפשר בזכות רווחים שנצברו לאורך שנים וקופת מזומנים גדולה.
גם לאחר שתי החלוקות, החברה מציגה יתרת מזומנים נטו של כ-102 מיליון שקל (מזומנים של 132 מיליון שקל, חוב פיננסי של 31 מיליון שקל בלבד). לשם השוואה, סך הדיווידנדים ב-2024 עמד על 130 מיליון שקל וב-2025 על 110 מיליון שקל.
פרסומת
מתחילת השנה פתחה הרשת שני סניפים בבעלות מלאה בבאר שבע ובאור עקיבא, וכן סניף זכיינות בהוד השרון. בהמשך השנה צפויים סניפים חדשים בצומת עד הלום (סניף בשטח של 2,350 מ"ר), גן יבנה, בני ברק, אופקים וטירת כרמל, לצד הרחבת הסניף בקריית ים.
"התוצאות משקפות את המשך הגידול בהיקף המבקרים בסניפים, לצד שדרוג מתמיד של תמהיל המוצרים", אמר אורי מקס, מייסד ומנכ"ל הרשת. "אנו ממשיכים לפעול להרחבת הפריסה הארצית, עם צפי לפתוח חמישה סניפים נוספים בבעלות עד לסוף שנת 2027".
מצאתם טעות לשון?