קידומת 2 פתאום נראית רחוקה: הדולר מזנק לרמתו הגבוהה ביותר מסוף מרץ
בחודש מאי האחרון הדולר צלל לשפל של 30 שנה, בשוק כבר דיברו על שער של 2.5 שקלים ובהייטק קיימו פגישות בהולות אצל שר האוצר מחשש לפגיעה חריפה בשורת הרווח • אלא שמאז התהפכה הקערה - הירידות במניות הטכנולוגיה בוול סטריט דחפו את קרנות הפנסיה לרכוש מט"ח, פערי הריבית נפתחו לטובת הדולר, והאי־ודאות הפוליטית והביטחונית הוסיפה גם היא שמן למדורה
תומר פדובה
גלובספורסם:

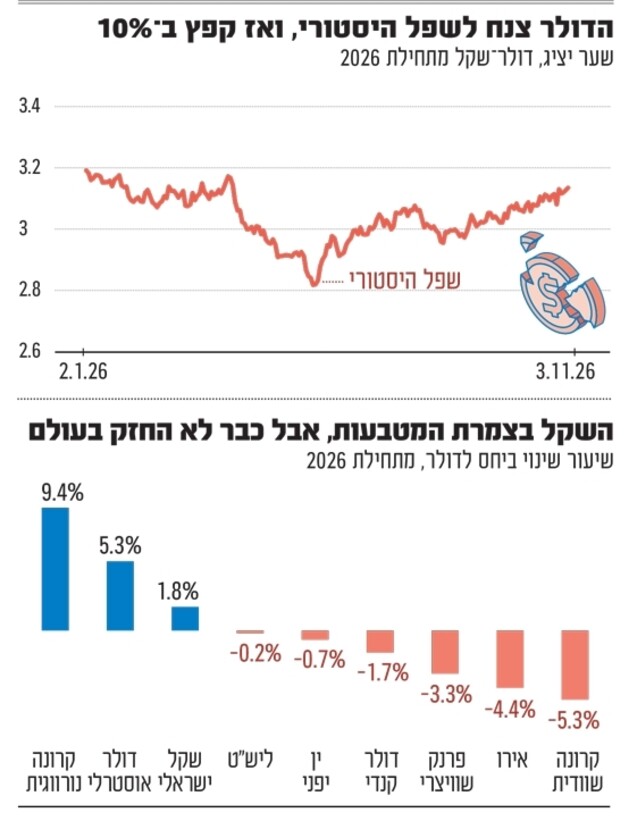
הדולר שובר שיא של שבעה חודשים מול השקל ומוחק כמעט את כל התחזקות המטבע המקומי מתחילת השנה. עד לפני כמה חודשים שוק המטבעות נראה שונה לחלוטין. בסוף מאי ירד הדולר ל-2.8 שקלים, רמתו הנמוכה ביותר מאז שנת 1993, ובשוק כבר נשמעו הערכות שלפיהן הוא ימשיך לרדת. מאז הקערה התהפכה והדולר התחזק בשיעור דו-ספרתי.
החששות של היצואנים והפגישות הבהולות עם שר האוצר ונציגי ההייטק שהזהירו מפגיעה נרחבת בתעשייה נראים עכשיו כמו זיכרון רחוק. כעת עומד השער על 3.16 שקלים, הרמה הגבוהה ביותר מאז סוף מרץ.
הכוח שמחבר לוול סטריט
אחד המנועים המרכזיים מאחורי התחזקות השקל היה דווקא שוק המניות האמריקאי. קרנות הפנסיה, קופות הגמל וחברות הביטוח מחזיקות נכסים בהיקפים גדולים בחו"ל. כאשר המניות האמריקאיות עולות, שווי הנכסים הדולריים גדל, וכדי לשמור על רמת החשיפה הרצויה למט"ח, המוסדיים עשויים להגדיל עסקאות גידור ולמכור דולרים.
לפי בנק ישראל, ברבעון השני מכרו המוסדיים מט"ח נטו בהיקף של כ־13.8 מיליארד דולר, לעומת כ־5.3 מיליארד ברבעון הקודם. במקביל, תושבי חוץ מכרו מט"ח נטו בהיקף של כ־6.4 מיליארד דולר.
מודי שפריר, אסטרטג ראשי שווקים פיננסיים בבנק הפועלים, מסביר כי התחזקות השקל החלה עוד בסוף 2024, בתמיכת ירידה בפרמיית הסיכון ושינוי בהתנהלות הגופים המוסדיים, "שהחזיקו נכון ליוני 2024 חשיפה גבוהה יחסית למט"ח, והורידו אותה לכ־18.5% במרץ 2026, שיעור נמוך ביחס לשנים האחרונות. המהלך הזה העצים את התחזקות השקל, לצד כוחות בסיסיים שתומכים בו".
הראל דותן, מנהל השקעות נגזרים ומט"ח במנורה מבטחים, מתאר שינוי נוסף בהתנהלות המוסדיים. לדבריו, לאחר שחשיפת המט"ח שלהם ירדה מכ־25% לכ־18%, היא שבה לעלות בחודשים האחרונים והגיעה לכ־20% בקירוב. דותן מסביר כי על רקע ההשקעות הנרחבות בחו"ל, התאמות הגידור שמבצעים המוסדיים הפכו גורם משמעותי בתנועות השקל.
פרסומת
היתרון של השקל נעלם
לצד פעילות המוסדיים התרחש שינוי נוסף - התרחבות פערי הריביות בין ישראל לארה"ב. בתחילת השנה עמדה ריבית בנק ישראל על 4%, לעומת 3.5%-3.75% בארה"ב. מאז הוריד בנק ישראל את הריבית ל־3.25%, ואילו הפדרל ריזרב העלה אותה בספטמבר ל־3.75%-4%, לראשונה מאז 2023.
המשמעות היא שהריבית הדולרית גבוהה כעת מהריבית בישראל, שינוי שעשוי להפחית את האטרקטיביות של החזקת שקלים ולהשפיע על עלויות הגידור. דותן מציין כי עלויות הגידור התייקרו בעקבות השינויים בפערי הריביות, וכי המוסדיים משתמשים במגוון מכשירים, בהם עסקאות ארוכות טווח, אופציות ועסקאות ריפו, כדי לצמצם את העלויות.
גם בנק ישראל שינה את התנהלותו בשוק. במאי וביוני רכש הבנק מט"ח בהיקף מצטבר של כ־1.83 מיליארד דולר. בבנק הסבירו שהפעולות נועדו לשמור על פעילות תקינה בשווקים, ולא הודיעו על שער יעד. שפריר מציע פרשנות נוספת להתערבות: "נראה שהייסוף החד החל להטריד גם את בנק ישראל, בין היתר בשל הפגיעה האפשרית ביצואנים ובהייטק, עובדה אשר הובילה להתערבות בשוק המט"ח, וכן להורדת הריבית".
פרסומת

במקביל, הדולר התחזק בעולם. מדד הדולר, המודד את כוחו מול סל מטבעות מרכזיים, עלה בכ־3% מסוף מאי ועד סוף אוקטובר. אלא שבאותה תקופה הדולר התחזק מול השקל בכ־12%. כלומר, התחזקות הדולר מסבירה רק חלק מהמהלך והשקל עצמו נחלש גם מול סל המטבעות.
הסיכונים שעוד לא נעלמו
באוקטובר הצטרפה לגורמים הכלכליים גם אי־הוודאות הפוליטית. ביום הבחירות ירד הדולר במהלך המסחר לאזור 3.02 שקלים, אך למוחרת, כאשר התברר שלא הושגה הכרעה ברורה, קפץ בחזרה לאזור 3.12. שפריר מבנק הפועלים מעריך כי להתפתחויות הפוליטיות יהיה משקל משמעותי בהמשך. לדבריו, "השוק חושש בעיקר מהאפשרות של בחירות נוספות: הקמת ממשלה שתיתפס כיציבה עשויה לתמוך בשקל, בעוד שהמשך חוסר הוודאות יפעל בכיוון ההפוך". לכך מתווסף גם החשש מהסלמה מחודשת מול איראן.
פרסומת
לתנודות המטבע יש גם השלכות על הכלכלה הריאלית. דולר חלש מכביד על יצואנים שמקבלים הכנסות במט"ח ומשלמים חלק מהוצאותיהם בשקלים, ואילו דולר חזק מייקר יבוא וחומרי גלם. לכך מצטרף מחיר הנפט: בסוף אוקטובר נגע הברנט ב־117 דולר לחבית, לאחר שמכלית עלתה באש במצר הורמוז. השילוב בין נפט יקר לדולר שמתחזק מול השקל עלול להגביר את הלחצים האינפלציוניים ולהקשות על בנק ישראל להמשיך להפחית את הריבית.
שורת כלכלנים ומנהלי השקעות הציגו תחזיות אופטימיות לשקל, וטענו כאמור ש-2.8 שקלים אינו הרף התחתון. גם בבנק הפועלים שינו את הערכתם לטווח הקצר. שפריר: "היינו בעמדה חיובית על השקל ולפני מספר חודשים עברנו לניטרלית".
ובכל זאת, גם שפריר וגם דותן אינם ממהרים להספיד את השקל החזק. "בטווח הארוך אנו עדיין רואים כוחות בסיסיים חזקים שתומכים בהתחזקותו ומעריכים שנחזור לעמדה חיובית כשחלק מגורמי האי־ודאות יוסרו", אומר שפריר.
המבחן הבא לשקל כבר נמצא בלוח השנה. ב־23 בנובמבר יחליט בנק ישראל אם להמשיך להפחית את הריבית, ב־9 בדצמבר תתברר החלטת הריבית הבאה של הפד, ובמקביל תיבחן יכולתה של המערכת הפוליטית להקים ממשלה יציבה.
מצאתם טעות לשון?