הטעות הפנסיונית שעלולה לעלות לכם 1.3 מיליון שקל
בנק דיסקונט ערך חישוב שמראה כיצד פער קטן ברווחים שהקרן מניבה מוביל להפרש עצום בכסף שתקבלו בפרישה. נתוני רשות שוק ההון מאשרים: הפערים בין הגופים המנהלים אמיתיים

פורסם:
רובנו, כשאנחנו בוחרים קרן פנסיה או מחליפים מקום עבודה, שואלים שאלה אחת: כמה דמי ניהול אני משלם? מעסיקים מתגאים בהסדרים שהשיגו, עובדים משווים עשיריות אחוז, וכולם מרגישים שאם דמי הניהול נמוכים, הנושא סגור. אבל סימולציה שערך בנק דיסקונט מציגה תמונה שונה: דווקא חוסך ששילם דמי ניהול גבוהים יותר עשוי להגיע לפרישה עם 1.34 מיליון שקל יותר מחוסך שלא שילם דמי ניהול כלל, אם הקרן שלו הניבה רווחים גבוהים יותר באחוז אחד בלבד בכל שנה.
תשואה היא הרווח שקרן הפנסיה מרוויחה על הכסף שלכם: אם הקרן השקיעה את הכסף והוא גדל ב-7% בשנה, זו התשואה. דמי ניהול הם העמלה שהקרן גובה מכם עבור הניהול, והם מורכבים משני חלקים: אחוז מכל הפקדה חודשית שנכנסת לקרן, ואחוז מהסכום הכולל שכבר נצבר בה. כשאומרים "השגתי 0% דמי ניהול", הכוונה בדרך כלל לרכיב השני, העמלה מהצבירה.
הסימולציה של דיסקונט בחנה שני חוסכים בני 35 עם נתוני פתיחה זהים: לשניהם 400 אלף שקל בקרן והפקדה חודשית של 4,100 שקל. הראשון השיג עסקה מצוינת, 0% דמי ניהול מהצבירה, אבל הקרן שלו מניבה תשואה שנתית ממוצעת של 6%. השני משלם 0.25% מהצבירה, אבל הקרן שלו מניבה 7%. בשני המקרים שניהם משלמים 1% דמי ניהול מכל הפקדה חודשית.
בגיל 67 צפוי החוסך השני, זה ששילם דמי ניהול, להגיע לצבירה של כ-8.47 מיליון שקל. הראשון, שלא שילם דמי ניהול מהצבירה, יגיע לכ-7.13 מיליון שקל. הפער: 1.34 מיליון שקל. לצורך המחשה בלבד, פער כזה בצבירה שווה תוספת של כ-6,700 שקל לקצבה החודשית. הקצבה בפועל תלויה בגיל הפרישה, במצב המשפחתי ובתנאי הקרן, ולכן עשויה להיות שונה.
הסימולציה אינה תחזית ואינה ייעוץ, והתשואות שנבחרו (6% ו-7%) הן ממוצעות תיאורטיות שנועדו להמחיש את השפעת הפער לאורך זמן. בחישוב לא הובאו בחשבון עלויות ביטוח, מיסוי או שינויים בהפקדות.
איך אחוז אחד הופך לפער כל כך גדול? כי התשואה לא עובדת רק על ההפקדה החודשית, אלא על כל הכסף שכבר נצבר, ועל הרווחים שהרווחים עצמם הניבו. לאורך 32 שנות חיסכון, האפקט הזה, הידוע כריבית דריבית, הופך הבדל שנראה זניח לסכום עצום.
פרסומת
הפערים בשוק הם לא תיאורטיים
האם פער של אחוז בתשואה הוא ריאלי? נתוני "פנסיה נט" של רשות שוק ההון מלמדים שהפערים בפועל אף גדולים יותר. בשלוש השנים שהסתיימו במאי 2026, במסלול הפופולרי לבני 50 ומטה, הגוף המוביל (מור) השיג תשואה מצטברת של כ-62.5%, בעוד הגוף בתחתית (הראל) השיג כ-51.4%. פער של יותר מ-11 נקודות אחוז בשלוש שנים בלבד.
בחלון של חמש שנים התמונה משתנה: הפניקס בקצה העליון ואלטשולר שחם בתחתון. בחלון של עשר שנים, הפניקס מובילה ומגדל בתחתית. המובילים מתחלפים, והגוף שהוביל בתקופה אחת לא בהכרח ממשיך להוביל בבאה אחריה.
ארז קארו, מנהל ענף מוצרי ייעוץ פיננסי בדיסקונט, מדגיש שאין קשר ישיר בין דמי הניהול לתשואה. "אין בסיס לומר שגוף שגובה דמי ניהול גבוהים יותר ישיג תשואה גבוהה יותר", אמר קארו. "בתוך אותו מסלול השקעה, חוסכים שונים יכולים לשלם דמי ניהול שונים לחלוטין ולקבל בדיוק את אותה תשואה".
אז למה כולם מדברים דווקא על דמי ניהול?
כי דמי ניהול הם מספר ברור, שקל לראות בתלוש ולהשוות עם חברים. מעסיק יכול להכריז "השגנו לכם 0% מהצבירה", והעובד מקבל תחושה שהנושא הפנסיוני שלו מסודר. אבל באותו זמן, אותו חוסך יכול להיות שנים בקרן שביצועיה נמוכים, או במסלול השקעה שלא מתאים לגילו, בלי שידע על כך.
פרסומת
הטענה הרווחת היא שתשואה אינה בשליטת החוסך, בעוד דמי ניהול כן. קארו מקבל את הטענה בחלקה. "יש הרבה אמת בטענה", אמר. "אבל מכאן לא נובע שהחוסך חסר השפעה לחלוטין. הוא לא שולט בתשואה, אבל הוא כן שולט בתהליך: הוא יכול לבחור באיזו קרן לחסוך, באיזה מסלול השקעה, ולבדוק מדי פעם אם ההחלטה שקיבל לפני חמש שנים עדיין נכונה היום".
פלטפורמת Smart Future של בנק דיסקונט מאפשרת ללקוחות הבנק לראות את כל המידע הפנסיוני שלהם במקום אחד. הנתונים שנאספו מהפלטפורמה מספקים הצצה למה שחוסכים מגלים כשהם בודקים את מצבם.
הממצא הראשון לא מפתיע: הסיבה העיקרית שבגללה לקוחות פונים לייעוץ היא דמי הניהול. אבל לצד זה עולות תובנות שהחוסכים עצמם לא ידעו עליהן. 35% מהלקוחות גילו שהם משלמים דמי ניהול גבוהים מהמקובל בשוק. 18% גילו חשש לחוסר בכיסוי ביטוחי למקרה פטירה, לרוב כי ההגדרות בקרן לא עודכנו אחרי נישואים או הולדת ילדים. 30% גילו פער בין הקצבה החודשית שהם רוצים לקבל בפרישה לבין הקצבה שהם צפויים לקבל בפועל, כאשר אצל נשים הפער בולט במיוחד: הקצבה הצפויה שלהן נמוכה בממוצע בכ-30% מזו של גברים.
פרסומת
עבור 4% מהלקוחות התגלתה אי-התאמה בין הגיל שלהם לרמת הסיכון במסלול ההשקעה. לכאורה מספר קטן, אבל קארו מסביר שדווקא עבורם התובנה קריטית. "עבור לקוח צעיר, התיקון יכול להיות שווה מאות אלפי שקלים נוספים בפנסיה", אמר. "עבור לקוח מבוגר, ההתרעה יכולה למנוע אסון פיננסי ומחיקת חלק גדול מהחיסכון ערב הפרישה בעקבות משבר בשווקים".
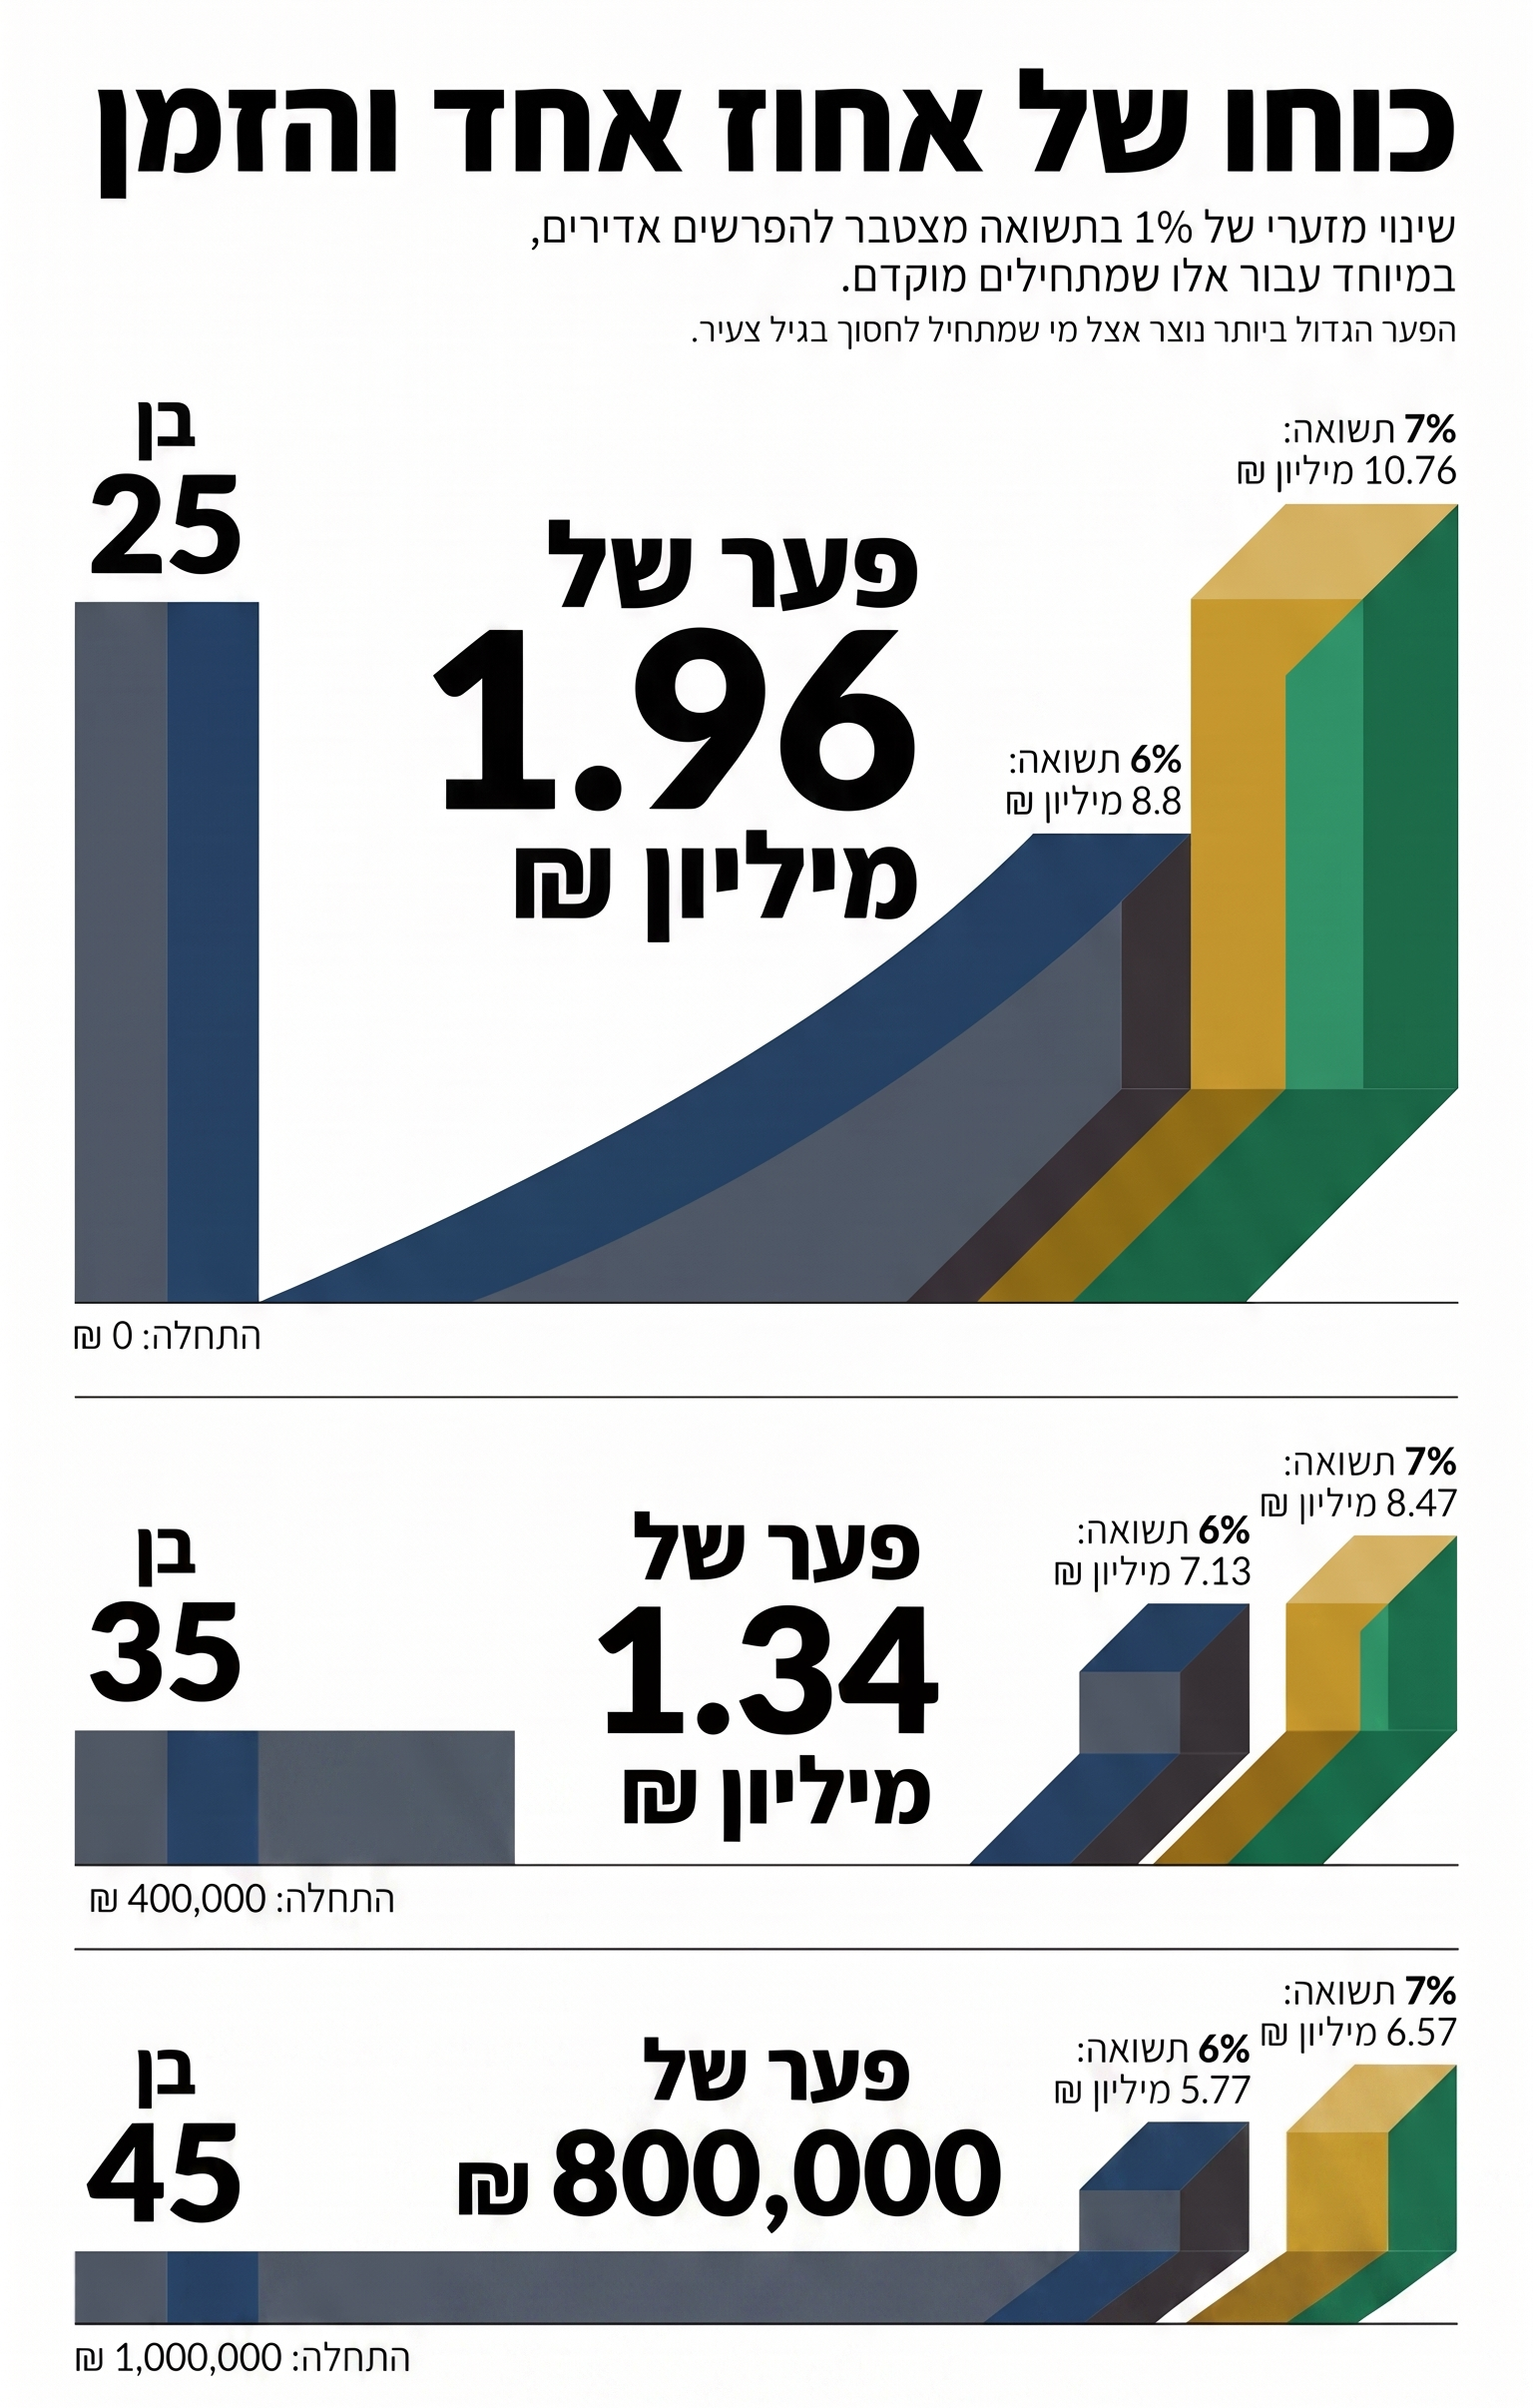
דיסקונט בדקו את אותו עיקרון גם בגילים אחרים, באותן הנחות (הפקדה חודשית של 4,100 שקל, 1% דמי ניהול מהפקדה בשני המקרים):
גם חוסך שמתחיל רק בגיל 45 עם מיליון שקל בקרן רואה פער של 800 אלף שקל. אבל הנתון הבולט הוא של בן 25 שמתחיל מאפס: הפער מגיע לכמעט שני מיליון שקל, כי לריבית דריבית יש 42 שנה לעבוד.
מצאתם טעות לשון?