פנסיה: כל מה שעליכם לדעת
מדריך משפטי לעובדים שכירים על הפרשות, בחירת קרן, רכיבי שכר וסעיף 14
מרגלית משרד עורכי דין
בשיתוף dinפורסם:

הפנסיה שלכם אינה רק חיסכון לגיל פרישה. היא כוללת גם רכיבי ביטוח, והיא תלויה במידה רבה בהתנהלות נכונה מול המעסיק והגוף המנהל. בכתבה זו תמצאו הסבר מעשי על נקודות שכיחות שמייצרות מחלוקות: מתי צריך להתחיל להפריש לעובד חדש, האם חייבים להישאר בקרן שהמעסיק בחר, איך מגלים אם נוכו כספים ולא הועברו, על איזה שכר מפרישים, ומה המשמעות של סעיף 14 לגבי פיצויי פיטורים.
מתי מתחילים להפריש פנסיה לעובד חדש ומה לגבי גיל מינימום
בישראל קיימת חובת הפרשה לפנסיה מכוח צו ההרחבה לפנסיית חובה, בנוסחו העדכני. החובה חלה על עובדים שכירים בהתאם לתנאים הקבועים בצו, לרבות תנאי גיל, ולכן נכון לבדוק בכל מקרה את הוראות הצו כפי שהן במועד תחילת העבודה ואת ההסדרים החלים במקום העבודה. לפי צו ההרחבה, גיל הזכאות המינימלי הוא 21 לגברים ו 20 לנשים, ובכפוף לכך מתקיימים התנאים הנוספים בצו.
מועד תחילת ההפרשות בפועל תלוי גם בשאלה האם לעובד כבר היה הסדר פנסיוני קודם – כלומר, קופה פעילה שהופקדו אליה כספים. כאשר לעובד יש הסדר פעיל לפני תחילת העבודה, החובה להתחיל להפריש עשויה לחול מוקדם יותר לעומת עובד שאין לו כלל הסדר קודם, בהתאם להוראות צו ההרחבה ולמועדים שנקבעו בו.
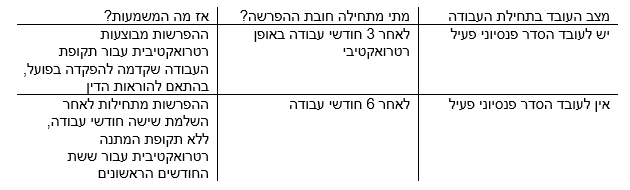
*** ישנם ענפי עבודה עם הסכמים קיבוציים הקבועים זכאות להפרשות פנסיוניות החל מהיום הראשון לעבודה.
בפועל, ההבחנה הזו גורמת לא פעם לטעויות בתלושי שכר, ולכן כדאי לבדוק כבר בתחילת ההעסקה האם נפתח הסדר, האם נמסרה למעסיק הודעה על קרן קיימת, ומאיזה חודש אמורות להתבצע ההפרשות.
המעסיק בחר עבורכם קרן פנסיה האם אתם חייבים להישאר בה
לעובד קיימת זכות לבחור את המוצר הפנסיוני ואת הגוף המנהל, בכפוף לדין ולנהלים המקובלים. מעסיק רשאי לצרף עובד לברירת מחדל כאשר העובד לא בחר קרן, אך צירוף כזה אינו בהכרח מחייב להישאר באותה קרן לאורך זמן. בדרך כלל ניתן לעבור לגוף מנהל אחר או למוצר אחר, כל עוד מבצעים את ההליך בצורה מסודרת ומעדכנים את המעסיק כדי שיפקיד לגוף הנכון.
פרסומת
כדי להבין את המשמעות של בחירה, חשוב לדעת ברמה כללית שיש כמה סוגי מוצרים פנסיוניים, כמו קרן פנסיה, ביטוח מנהלים וקופת גמל, ולכל אחד מהם מאפיינים שונים מבחינת כיסויים ביטוחיים, עלויות ותנאי הצטרפות. הבחירה אינה רק שאלה של דמי ניהול, ולעיתים שינוי מוצר או מעבר בין גופים עשוי להשפיע גם על רצף זכויות והמשך כיסוי ביטוחי. מומלץ להיוועץ עם איש מקצוע בטרם מבצעים פעולה כלשהי.
רואים הפרשה לפנסיה בתלוש? כך תבדקו שהמעסיק העביר את הכסף אחת הבעיות החמורות שעלולות להתגלות רק בדיעבד היא מצב שבו בתלוש השכר מופיע ניכוי עבור פנסיה, אך הכספים לא נקלטים בקרן. מעבר לפגיעה בחיסכון, אי העברה בזמן עלולה להשפיע על רצף הזכויות ועל הכיסוי הביטוחי, ובנסיבות מסוימות גם ליצור חשיפה משפטית משמעותית למעסיק.
כדי לגלות אם קיים פער, מומלץ אחת לכמה חודשים להשוות בין תלושי השכר לבין דוחות ההפקדות לקרן. את דוחות ההפקדות ניתן בדרך כלל להפיק בקלות מהאזור האישי באתר או באפליקציה של קרן הפנסיה.
אם בתלוש מופיע ניכוי או הפרשה מצד המעסיק, אך בדוח הקרן אין הפקדה תואמת, כדאי לפנות למעסיק בכתב ולבקש אסמכתאות להעברה, ובמקביל לפנות לקרן ולבקש פירוט קליטת כספים לפי חודש.
אם מתברר כי הכספים אכן לא הועברו, מומלץ שלא להתמהמה. עיכוב בהעברת ההפקדות עלול ליצור השלכות הנוגעות לרצף הזכויות ולכיסוי הביטוחי, בהתאם לנסיבות ולמשך העיכוב.הצעד המשפטי המתאים תלוי בנסיבות ובתמונה העובדתית. לעיתים מדובר בתקלה טכנית שניתן לתקן במהירות באמצעות העברה מאוחרת והסדרה מול הקרן, ולעיתים מדובר בהפרה מתמשכת שמצריכה דרישה מסודרת להסדרת חוב ובחינת מלוא ההשלכות לפי הדין. בכל מצב, תיעוד הוא קריטי, ולכן נכון לשמור תלושי שכר, דוחות קרן, התכתבויות ואסמכתאות, כדי שניתן יהיה לבסס טענה ברורה אם מתפתחת מחלוקת.
פרסומת
על איזה שכר מפרישים לכם ואילו רכיבים נשארים מחוץ לפנסיה
אחוזי ההפרשות הפנסיוניות מחלוקות כך:
6% - חלק עובד
6.5% - חלק מעסיק
6%\8.33% - פיצויים
ההפרשות לפנסיה מבוצעות על השכר הקובע לפנסיה, ולא בהכרח על כל רכיבי השכר שמופיעים בתלוש. עובדים רבים מגלים זאת כאשר חלק משמעותי מהשכר מורכב מתוספות משתנות, ואז מתברר שההפרשה בוצעה רק על רכיב בסיסי יותר, באופן שמקטין את החיסכון ואת רכיבי הביטוח הנלווים.
במקרים רבים, רכיבים כמו עמלות, בונוסים ושעות נוספות אינם נכללים אוטומטית בבסיס ההפרשה לפנסיה. השאלה אם יש להפריש בגינם תלויה, בין היתר, במהות הרכיב, באופן שבו הוא משולם, בהסכמים החלים על העובד ובהוראות הדין הרלוונטיות.
חשוב לדעת כי לא רק השם שמופיע בתלוש קובע. רכיב שמכונה "בונוס", למשל, עשוי במקרים מסוימים להיחשב בפועל כחלק מהשכר הרגיל, במיוחד כאשר מדובר בתשלום קבוע המשולם לעובד באופן שוטף ואינו מותנה בהשגת יעד, בתפוקה מסוימת או בתנאי מיוחד. במצב כזה עשויה לקום זכאות להפרשות לפנסיה בגין אותו רכיב, בהתאם לנסיבות.
פרסומת
לעומת זאת, כאשר מדובר בתשלום המותנה בתנאי מסוים, כגון בונוס המותנה בעמידה ביעד מכירות, עמלה התלויה בהיקף המכירות או תשלום עבור שעות נוספות בהתאם למספר השעות שבוצעו בפועל, לא בהכרח מדובר ברכיב שממנו יש לבצע הפרשות לפנסיה. גם כאן, יש לבחון את מהות התשלום ואת ההסדר המשפטי החל על העובד.
לכן, כאשר בודקים אם ההפקדות לפנסיה חושבו נכון, לא מספיק להסתכל רק על השורה בתלוש ולראות אם הרכיב נקרא "בונוס", "עמלה" או "שעות נוספות". יש לבחון כיצד הרכיב משולם בפועל, האם הוא קבוע או משתנה, האם הוא מותנה בתנאי מסוים ומהו מקור הזכאות לתשלום.
סעיף 14 בחוזה מה הוא אומר על הפיצויים שלכם ביום שתעזבו
סעיף 14 הוא כינוי להסדר מכוח חוק פיצויי פיטורים, שמאפשר במקרים מסוימים לראות בהפקדות השוטפות לרכיב הפיצויים כתחליף לחובת תשלום פיצויי פיטורים בעת סיום עבודה, בהתאם לתנאים שנקבעו בדין ובהסכמות הנדרשות. לא בכל חוזה שבו נכתב "סעיף 14" ההסדר בהכרח חל כדין, ולכן נדרשת בדיקה של המסמכים והאופן שבו ההחלה נעשתה בפועל.
פרסומת
המשמעות המעשית יכולה להיות גדולה. כאשר ההסדר חל כדין, הכספים שנצברו ברכיב הפיצויים שייכים בדרך כלל לעובד, והמעסיק עשוי להיות פטור מהשלמות מעבר למה שהופקד, גם אם העובד פוטר וגם אם התפטר, הכל לפי תנאי ההסדר והנסיבות. מנגד, אם סעיף 14 לא הוחל כראוי, או לא חל על כל תקופת העבודה, ייתכנו זכויות והשלמות שונות בסיום העסקה.
בגלל ההשפעה הישירה על כספי הפיצויים, לא כדאי להסתפק בכותרת סעיף 14 בחוזה. יש לבדוק האם קיימת החלה מתאימה, על אילו רכיבים ועל איזו תקופה היא חלה, ומה שיעורי ההפקדה שבוצעו בפועל. במחלוקות סביב סיום עבודה, זו אחת הבדיקות הראשונות שכדאי לבצע לצד בדיקת תלושי שכר ודוחות הקרן.
לסיכום, כדאי לוודא ממתי היו צריכים להפקיד לכם לפי הדין והנסיבות, האם הקרן שנבחרה מתאימה לכם והאם ניתן להחליף, האם ההפקדות אכן נקלטו בקרן, מהו השכר הקובע שממנו נגזרות ההפרשות, והאם סעיף 14 חל ומה משמעותו לפיצויים. איתור פערים בזמן אמת מקל על תיקון ומפחית סיכון לפגיעה בזכויות.
פרסומת
שאלות ותשובות:
האם אפשר לדרוש מהמעסיק לתקן רטרואקטיבית חודשים שלא הופרשו?
כאשר קיימת חובה להפריש ולא בוצעו הפקדות, ניתן לדרוש הסדרה של החוב. היקף התיקון ואופן הביצוע תלויים בנסיבות, במסמכים ובדין החל, ולעיתים יש משמעות גם לשאלת הנזק שנגרם בפועל.
איך בודקים במהירות אם הכספים הגיעו לקרן?
משווים בין תלושי השכר לבין פירוט הפקדות מהקרן או מהאזור האישי לפי חודשים. אם יש חודשים חסרים או סכומים לא תואמים, פונים לקרן ולמעסיק לקבלת פירוט ואסמכתאות.
אם המעסיק צירף אותי לקרן ברירת מחדל האם מעבר לקרן אחרת פוגע בזכויות?
מעבר עשוי להיות אפשרי, אך הוא דורש בדיקה כדי לצמצם סיכון לפגיעה בכיסוי הביטוחי או ברצף הזכויות. מומלץ לבחון את תנאי הקרן הקיימת והחדשה ולוודא שהמעסיק מעודכן כדי שההפקדות יבוצעו לגוף הנכון.
מרגלית - משרד עורכי דין יכול לסייע בבירור מחלוקות מול מעסיקים סביב הפרשות פנסיוניות, אי התאמות בין תלוש השכר לדוחות הקרן, ורכיבי שכר שמשפיעים על בסיס ההפרשה. ליווי משפטי מסודר עשוי לעזור באיסוף מסמכים, בגיבוש דרישה מדויקת ובהבנת המשמעות של סעיף 14 והשלכותיו בסיום עבודה. הכתבה באדיבות אתר din.co.il
*לתשומת ליבך, המידע בעמוד זה אינו מהווה יעוץ מכל סוג או המלצה לנקיטת הליך או אי נקיטת הליך. כל המסתמך על המידע עושה זאת על אחריותו בלבד. נכונות המידע עלולה להשתנות מעת לעת.
מרגלית - משרד עורכי דין - 055-4547120
מצאתם טעות לשון?