"הטבות מס גורפות מייצרות תחרות לא הוגנת. חברה ישראלית משלמת מס מלא, ואילו ענקית זרה נהנית מהנחות"
לקראת פורום בכירות ובכירי המיסוי של Duns 100 מבית דן אנד ברדסריט שייערך בשבוע הבא, התייחסו עורכות ועורכי הדין המובילים בענף לסוגיות האקטואליות: האם נדרשים תמריצי מס לחברות הייטק לנוכח שער הדולר הנמוך, אילו שינויים נדרשים ברפורמת הרווחים הכלואים ואלו צעדים, אם בכלל, נדרשים לטובת הגדלת הכנסות המס מגבייה
פורסם:

מדיניות המס בישראל ניצבת בפני מבחן מורכב במיוחד. צרכיה התקציביים של המדינה גדלו בעקבות הלחימה, והצורך להגדיל את ההכנסות ברור, אך במקביל המשק זקוק לצמיחה, להשקעות ולסביבה עסקית יציבה שתאפשר לחברות לקבל החלטות לטווח ארוך. המתח בין שתי המטרות הללו בא לידי ביטוי בשורה של סוגיות שנמצאות כעת על סדר היום. רפורמת הרווחים הכלואים, למשל, כבר מעוררת צורך בהתאמות ובהבהרות לנוכח השלכותיה על חברות נדל"ן, קבלנים ועסקים נוספים. בה בעת, התחזקות השקל והתחרות הבינלאומית על הון, טכנולוגיה ופעילות של תאגידים רב לאומיים מחייבות את ישראל לבחון מחדש את מידת האטרקטיביות שלה עבור חברות ומשקיעים. בתוך המציאות הזו, הדיון במיסוי אינו יכול להסתכם בשאלה כיצד להגדיל את הגבייה. הוא מחייב לבחון גם כיצד יוצרים מערכת מס מדויקת, יציבה וצפויה, שמספקת למדינה את המשאבים הדרושים לה מבלי להכביד על הפעילות העסקית שעליה נשענת הצמיחה העתידית.
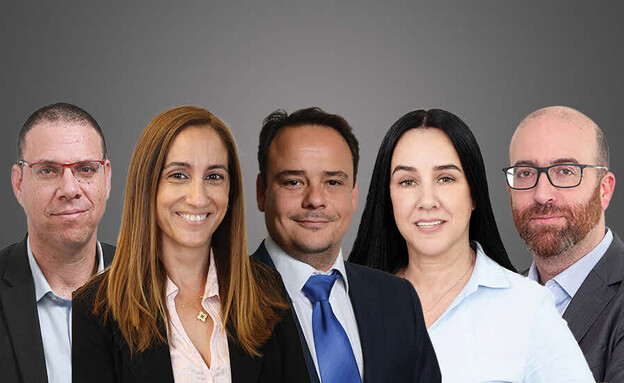
לקראת פורום בכירות ובכירי המיסוי של Duns 100 מבית דן אנד ברדסריט שייערך בשבוע הבא (רביעי, 2.9), עורכות ועורכי הדין המובילים בענף התייחסו לסוגיות המרכזיות בענף. בכתבה לקחו חלק עו"ד (רו"ח) חיה אביסרור שמעוני מייסדת ובעלים חיה אביסרור שמעוני משרד עורכי דין ונוטריון, עו"ד רני שורץ שותף מנהל במשרד עו"ד ירון-אלדר, פלר, שורץ ושות', עו"ד (רו"ח) מאורי עמפלי מייסד ובעלים עמפלי משרד עריכת דין המתמחה במיסים, עו"ד מאיר נוסבאום שותף מייסד נוסבאום ושות' משרד עורכי דין ועו"ד רחלי גזית, שותפה מייסדת ביולוס גזית ושות' דיני מיסים.
לאחרונה פורסם כי רשות המסים בוחנת שינוי ברפורמת הרווחים הכלואים. מה לדעתך השינוי הנדרש?
חיה אביסרור שמעוני: "הרפורמה, על אף מטרתה הראויה, סובלת מכשל יישומי חמור: הוראות החוק מנוסחות באופן מורכב ולעיתים לקוני עד כדי שרשות המסים עצמה מתקשה לספק מענה חד-משמעי לסוגיות פרשניות מהותיות. התוצאה בשטח היא כאוס - חוסר אחידות מוחלט בין מייצגים שונים באופן יישום הוראות החוק בחברות דומות, פגיעה ישירה בגביית מס אמת, ועומס בירוקרטי כבד על ציבור העסקים הקטן והבינוני שאינו יכול להרשות לעצמו ייעוץ מיסויי מתמשך. במקום מנגנונים מסורבלים שאינם ניתנים ליישום אחיד, ראוי היה לשקול פתרון פשוט וברור יותר כגון העלאה זמנית של שיעור מס החברות או קביעת מנגנון חלוקה רעיונית בסף קבוע וידוע מראש. חוק טוב הוא חוק שניתן ליישמו באחידות, וזה המבחן שהרפורמה הנוכחית נכשלת בו. בנוסף, הרפורמה יצרה גם עיוותים שהעיקרי שבהם הוא מצב בו בעלי שליטה 'נענשים' על צבירת עודפים לצורך השקעה עסקית, בעוד המנגנון לא מבחין בין חברה אופרטיבית לבין 'כיס אישי מוסווה'. השינוי הנדרש לעיוות זה הוא קביעת סף ריאלי של עודפים מותרים בהתאם לצרכי הפעילות, תוך מתן פטור אוטומטי לחברות שמשקיעות ברכוש קבוע, ב-מחקר ופיתוח או בהון אנושי - ולא הטלת נטל אחיד עיוור".
רני שורץ: "השינוי הנדרש הוא שינוי מן היסוד. אין הצדקה לשינוי שערך החוק בבסיס שיטת המיסוי בישראל כאשר הכניס את מרבית החברות במשק למשטר מס חד-שלבי, דה פקטו. אם מדברים על שינוי אז צריך להרחיב את החברות המוחרגות מתחולת הוראות החוק - לצמצם את הגדרת חברות הארנק במובן זה שתצומצם ההגדרה של הכנסה מיגיעה אישית, וכן לשנות מן היסוד את שיטת המגנים כך שהשקעות שחברות מבצעות יקטינו את חשיפת המס הנובעת מהחובה לחלק רווחים עודפים".
מאורי עמפלי: "רפורמת הרווחים הכלואים שנכנסה לתוקף בתחילת 2025 אמנם הגדילה בטווח הקצר את גביית המיסים, אך ספק רב אם אין מדובר בהקדמת מס בלבד, תוך יצירת השפעות שליליות קשות למשק הישראלי, מעצם הטלת הנטל כולו על כתפי החברות הפרטיות. לפיכך, מן הראוי לעצור ולהקפיא את הרפורמה, או למצער לערוך בה שינויים מהותיים, ובהם אי-החלת תוספת המס השולי מכוח סעיף 62א(א1) לפקודה על חברות מעטים המעסיקות ארבעה עובדים ומעלה, וביטול תוספת המס בשיעור 2% על חברות נדל"ן מניב. בנוסף, נדרש פישוט משמעותי של מנגנוני הדיווח המסורבלים וקביעה מפורשת כי הרפורמה לא תחול על חברות תושבות חוץ. בשורה התחתונה, נדרשת כעת בחינה מעמיקה ומקיפה של נזקי הרפורמה, ובפרט עד כמה היא תרמה להאצת גל העזיבה של מעמד הביניים והיזמים מישראל".
מאיר נוסבאום: "הבעיה המבנית בחוק הרווחים הכלואים היא שהוא בודק סוג נכס ולא תפקוד כלכלי, בלי הבחנה בין הון לבין נכס שמניב תשואה אמיתית, מעסיק אנשים ותורם למשק. לעניות דעתי, הכיוון הנכון הוא מעבר ממבחן קטגוריאלי למבחן פונקציונלי. נכס ייצא מהגדרת הרווח הכלוא אם הוא מניב הכנסה חייבת מעל סף מסוים ומשמש בפעילות כלכלית ממשית (השכרה בתנאי שוק, אחזקה מעל אחוז שליטה, הלוואה למימון פעילות תפעולית של צד שלישי), להבדיל מהחזקה פסיבית טהורה כמו עודפי מזומן או תיק סחיר. זה כרוך במחיר של מורכבות אכיפה ופתח למחלוקות פרשניות ולכן המחוקק בחר מלכתחילה ברשימה סגורה ופשוטה אבל הניסיון בפועל כבר מוכיח שהפשטות הזו משלמת מחיר גבוה יותר: היא פוגעת בהשקעות אמיתיות שהמשק זקוק להן".
פרסומת
רחלי גזית: "בסוגיה זו, לדעתי, רשות המסים צריכה לחזור בה מהתפיסה של 'ענישה וגבייה אגרסיבית' להיגיון של תזמון מס נכון ומניעת עיוותים כלכליים. הבעיה המרכזית כיום, על פי הרפורמה, היא השתת מיסוי אוטומטי ולעיתים דרקוני על רווחים המוחרגים מחלוקה, מבלי לבחון את התכלית הכלכלית של החזקת המזומנים בחברה. השינוי הנדרש חייב לייצר מבחן מהותישיבחין בין חברות שמשקיעות את רווחיהן בצמיחה (למשל מחקר, פיתוח וגיוס עובדים בישראל), לבין חברות שמשמשות כ'קופת חיסכון' פסיבית בלבד לבעליהן. כדי ליצור ודאות בשוק ולעודד צמיחה, ראשית יש להימנע מחקיקת רפורמות מרחיקות לכת באמצעות חוק ההסדרים אשר במסגרת הזמנים להעברתו אין אפשרות לדיון מהותי אמיתי עם הציבור. שנית, לגופו של עניין, על הרשות לקבוע קריטריונים ברורים ומראש (Safe Harbor) שלפיהם רווחים המיועדים להשקעות ארוכות טווח לא ימוסו כחלוקה רעיונית. במקביל, נכון להציע מנגנון מיסוי מופחת ומדורג לחלוקת דיבידנדים שיקנה לחברות תמריץ אמיתי להזרים את הכספים בחזרה למשק באופן רצוני, ולא תחת איום של חקיקה רטרואקטיבית שיוצרת חוסר וודאות ומבריחה משקיעים".
שער הדולר הנמוך פוגע ברווחיות חברות ההייטק ומאידך קיים צורך לשמר ואף לעודד חברות להגיע ארצה. האם הטבות או שינוי מנגנוני המיסוי החלים עליהן הוא צעד נכון? כיצד לדעתך נכון לפעול?
חיה אביסרור שמעוני: "חברות הייטק זרות שחושבות להיכנס לישראל עושות חישוב פשוט. כמה עולה לנו לפעול פה? כשהדולר יקר, המשכורות הישראליות (שמשולמות בשקלים) נראות להן יקרות יותר בחישוב דולרי, וזה פוגע בכדאיות. בנקודה הזו עולה הצעה ברוח 'בואו נתן הטבות מס כדי לפצות על זה'. לטעמי מתן הטבות מס גורפות, מייצרות עיוותים ותחרות לא הוגנת. חברה ישראלית משלמת מס מלא, ואילו ענקית זרה נהנית מהנחות. זה מעוות את השוק. לדעתי ישראל מפסידה עסקאות לא בגלל גובה המס. שיעור מס החברות בישראל לא גבוה מהותית ביחס למדינות רבות בעולם. הבעיה האמיתית היא חוסר הוודאות הרגולטורית, כללי המס משתנים, לא ברורים, ולא צפויים. חברה רב-לאומית גדולה לא יכולה לתכנן קדימה כשהיא לא יודעת מה יהיו חוקי המס עוד שלוש שנים. לכן במקום לחלק הנחות צריך לעדכן את החוקים כך שיתאימו לכללים הבינלאומיים (OECD), ולהבטיח יציבות וודאות".
רני שורץ: "אין ספק ששער הדולר הנמוך משפיע רבות על הכלכלה. בין היתר הוא מביא לשחיקה ברווחיות של חברות יצואניות ומנגד מעודד יבוא. במישור דיני המס בהחלט יש לשקול לאפשר לחברות שמתנהלות אך ורק במט״ח לשלם מיסים גם במט״ח. באופן זה המדינה תשתתף בשחיקה הריאלית של שער המטבע".
פרסומת
מאורי עמפלי: "שער דולר נמוך (שקל חזק) הוא חרב פיפיות. הוא פוגע ברווחיות חברות ההייטק שכן הכנסותיהן דולריות בעוד עיקר הוצאותיהן, ובפרט שכר העובדים בישראל, נקובות בשקלים, ומייקר את הפעילות במרכזי הפיתוח המקומיים. עם זאת, התערבות ישירה במנגנוני המס או מתן הטבות ייעודיות אינם הכלי הנכון להתמודדות עם תנודות מטבע. מערכת המיסוי חייבת לשמור על יציבות וניטרליות ולא להשתנות בתגובה לתנודות מיקרו-כלכליות בשער החליפין, שכן שינויים תכופים מייצרים חוסר ודאות משפטית ועסקית שמבריחה משקיעים זרים. לפיכך, הדרך הנכונה לפעול היא באמצעות פתרונות מיסויים ואדמיניסטרטיביים גמישים שמפחיתים את סיכוני המטבע והבירוקרטיה. בין היתר, נדרשת הרחבת היכולת לנהל ולדווח בפנקסי חשבונות במטבע חוץ, התאמת מנגנוני הקיזוז של הפסדי מטבע, פתרון העיוותים הנוצרים בין מיסוי הכנסה למיסוי רווחי הון, והסרת חסמים בירוקרטיים מסרבלים — בפרט סביב החוק לעידוד השקעות הון והוראות סעיף 102 לפקודה".
מאיר נוסבאום: "מהנתונים עולה שהתחזקות השקל (דולר נמוך, סביב 3.0 ואף חשש לירידה לכיוון 2.5) היא שפוגעת ברווחיות. חברות ההייטק מכניסות הכנסות בדולר ומשלמות שכר, שכירות וארנונה בשקל, כך שכל התחזקות של השקל 'אוכלת' את השורה התחתונה גם בלי שום שינוי בביצועים העסקיים. לדעתי, הכיוון הנכון הוא לא הטבת מס גורפת, אלא שילוב של כמה מנופים ממוקדים. ראשית, ההתערבות המרכזית צריכה לבוא מבנק ישראל בזירה המוניטרית, כי מדובר בבעיה של שער חליפין ולא רק של שיעור מס. שנית, בהינתן שישראל מיישמת את מס המינימום הגלובלי של ה -OECD 15% על תאגידים רב-לאומיים משמע שהתחרות על השארת חברות בישראל צריכה לעבור ממירוץ שיעורי מס שממילא מוגבל ע"י כללי ה- BEPS לכיוון של ודאות, מענקים ייעודיים והטבות שאינן מעולמות המס: הקלות בארנונה על משרדים, הרחבת 'מפעל טכנולוגי מועדף' והטבות תעסוקה צמודות-מטבע שמכוונות ישירות לפער העלות-הכנסה ולא מהוות מתנת מס גורפת לכל חברה רב-לאומית בלי קשר להיקף הפעילות בפועל בארץ".
רחלי גזית: "מערכת המס בישראל היא כלי אסטרטגי ראשון במעלה לשמירה על חוסנו של המשק הישראלי ובראשו קטר ההייטק, בייחוד בתקופות של שינויים טכנולוגיים משמעותיים, תנודתיות בשערי החליפין ומורכבות גיאופוליטית. הפתרון אינו בהכרח הוספת הטבות מס חדשות ונקודתיות, אלא ביצירת יציבות, פישוט רגולטורי והתאמת מנגנוני המיסוי הקיימים (כגון חוק עידוד השקעות הון) למציאות הגלובלית החדשה ולכללי המיסוי הבינלאומיים. לצד זאת, נכון לפעול להגמשת מנגנוני הדיווח, החישוב והקיזוז של השפעות שערי החליפין בחישוב החבות במס ולספק הקלות מיסוי ממוקדות בשלבים הראשוניים שיקלו על גיוס כספי משקיעים מחוץ לישראל. אפשרות נוספת היא יצירת מסלולים ירוקים מוכווני משקיעים זרים (פרה-רולינג מהיר) שיבטיחו וודאות למשקיע הזר ומראש את חבות המס הצפויה לו בישראל, ללא חשש משומות רטרואקטיביות. בנוסף, יש להתאים בדחיפות את כללי הניכוי במקור והזיכויים הפנימיים בישראל לשינויים הרגולטוריים במדינות המוצא של המשקיעים (כגון ארה"ב והאיחוד האירופי). כאשר מבנה המס הישראלי אינו מסתנכרן באופן מלא עם אמנות המס ומנגנוני הזיכוי במדינת האם של המשקיע, הניכוי במקור בישראל הופך ל'מס סופי' שאינו בר-זיכוי. הסדרת נושא זה והקלת פרוצדורת קבלת פטור מניכוי במקור במעמד החלוקה יבטיחו שהמשקיעים לא ייפגעו מכפל מס וימשיכו להזרים הון לחברות הישראליות. צעדים אלו ינטרלו את השפעות המאקרו-כלכלה החיצוניות ויבטיחו שיזמים וחברות ימשיכו לבחור בישראל כבסיס הפעילות המרכזי שלהם".
פרסומת
הלחימה הנמשכת מעלה צורך בהגדלת הכנסות המדינה, בין היתר מגביית מיסים. אלו צעדים נדרשים בעינייך, אם בכלל?
חיה אביסרור שמעוני: "הגדלת נטל המס על שכבת הביניים הפרודוקטיבית תהיה טעות כלכלית שתפגע בצמיחה ארוכת הטווח. לאחרונה פורסם שרשות המיסים מתכוונת לבטל את הפטור ממס שבח על דירה יחידה זוהי דוגמה קלאסית לצעד שנראה 'צודק' על הנייר אך בפועל מכה באדם שחסך כל חייו, קנה דירה אחת, ועכשיו ישלם מס על עליית ערך שהיא במידה רבה פיקטיבית מאחר שהיא תוצאת אינפלציה ולא רווח אמיתי. כך גם הכוונה להחזיר את מס הירושה ומס רכוש, אם הם יוחזרו ללא קביעת סף גבוה ומנגנון הגנה מוצק, הם יפגעו בעסקים משפחתיים ובחקלאים שנכסיהם 'עשירים על הנייר' אך תזרימם דל. לפני שנוגעים בכלים הללו, חובה לתקן את מה שכבר קיים ולא נאכף כמו לדוגמא: מיסוי רווחים מנכסים דיגיטליים, צמצום אגרסיבי של פרצות תכנון מס שחברות גדולות מנצלות ועוד".
רני שורץ: "אין ספק ששער הדולר הנמוך משפיע רבות על הכלכלה. בין היתר הוא מביא לשחיקה ברווחיות של חברות יצואניות ומנגד מעודד יבוא. במישור דיני המס בהחלט יש לשקול לאפשר לחברות שמתנהלות אך ורק במט״ח לשלם מיסים גם במט״ח. באופן זה המדינה תשתתף בשחיקה הריאלית של שער המטבע".
מאורי עמפלי: "בתקופת חירום, הכלל הראשון חייב להיות הימנעות מפגיעה במנועי הצמיחה של המשק. העלאת מס חברות או שינוי לרעה במיסוי אופציות בהייטק יהיו בחינת 'ירייה ברגל' שעלול להאיץ בריחת הון ויזמים. הצעדים הנדרשים חייבים להתחיל לדעתי בצד ההוצאה: התייעלות ממשלתית עמוקה, קיצוץ רוחבי במשרדים מיותרים ועצירת פרויקטים שאינם דחופים. בצד ההכנסות, יש למקד את המאמץ בהעמקת הגבייה, מלחמה נחושה בהון השחור וסגירת פרצות מס, שכן הרחבת בסיס המס אפקטיבית בהרבה מהעלאת שיעוריו. ככל שנוצר צורך בלתי נמנע בהגדלת הכנסות ממסים, מעבר לצעדי האכיפה, עדיף להישען על מנגנוני צריכה רוחביים ואחידים (כדוגמת העלאת מע"מ) שאינם מפלים לרעה ענף ספציפי ואינם פוגעים בתמריץ להשקעה. וחשוב לא פחות, שידור יציבות וודאות: משקיעים ויזמים זקוקים לכללי משחק יציבים ולאופק תכנוני, ולא למדיניות מיסוי המשתנה בתזזיתיות בכל רבעון".
פרסומת
מאיר נוסבאום: "לעניות דעתי יש להתמקד ראשית במיצוי אכיפה וגבייה על פני העלאת שיעורי המס, מיסוי הרווחים הכלואים מוכיח זאת. שנית, להעדיף את הצעדים הממוקדים שכבר על השולחן (כגון מס על רווחי הבנקים שנמצאים בשיא ושהוכיח עצמו השנה בלי לפגוע ברווחיותם של הבנקים) על פני הרחבת מע"מ או המשך הקפאת מדרגות המס. אלה האחרונים פוגעים באופן משמעותי במעמד הביניים ובשכבות החלשות שמוציאות חלק גדול יותר מהכנסתן על צריכה שוטפת".
רחלי גזית: "העלאת מיסים לאוכלוסייה שממילא כורעת תחת הנטל ונושאת כיום את כל כובד המערכת הפיסקלית על גבה היא שגיאה כלכלית. הפתרון נעוץ בגביית המס שנותר מתחת לרדאר. העלאת מיסים רוחבית, בזמן לחימה מתמשכת, רק תפגע במנועי הצמיחה ותשחוק עד דק את הציבור המדווח והמשרת. האתגר האמיתי והמוסרי של רשות המסים הוא להרחיב את שדות הגבייה ולהגיע אל "הכיסים הנעלמים" של המשק: אוכלוסיות ומגזרים שבהם פועלת כלכלה שחורה מפותחת הרחק מעינה של המדינה. מיסוד הכלכלה הלא-רשמית והפיכתה לכלכלה מדווחת ומאוגדת הם אינטרס לאומי ראשון במעלה. כדי לתת פתרון מהיר, חייבת המדינה לאמץ במקביל גם מנגנונים תזרימיים מיידיים: פתרון סכסוכים מואץ לשומות פתוחות (Fast-Track) ומבצע גילוי מרצון מעודכן צעדים אלו ימירו מחלוקות משפטיות ארוכות שנים במזומן מיידי לקופת המדינה וימקסמו יעילות פיסקלית בשעת חירום".
מצאתם טעות לשון?